減税か給付か?経済効果の真実と知られざるコストの罠
「限界消費性向(MPC)」とは、家計の所得が1単位増加したときに、そのうちどれだけが消費の増加に回されるかを示す経済指標であり、給付金や減税がどれだけ実体経済を刺激したかを測る重要な基準です。(出典:内閣府経済社会総合研究所、日本銀行)
Answer First この記事の結論
机上のマクロ試算だけを見て「消費減税が万能薬だ」と叫ぶのも、財源を無視して「一律バラマキを続けろ」と求めるのも、どちらも一面しか見ておらん浅はかな議論じゃ!制度変更がもたらす現場のシステム負担、戻す時のインフレショック、そして社会保障の安定財源を見据えつつ、整備されたデジタル基盤(マイナポータル)で真に必要な層を迅速に救うことこそが、成熟した国家の経済政策なのじゃぞい!
●先生!物価高対策は現金給付より消費減税のほうが効果的って本当っすか!?
『喝ーーーーーッ!!!』
マネ太、また目先の『消費減税』という耳障りの良い言葉だけに飛びついて、経済の全体像を見失っておるな!
政治家やネット世論はすぐに『減税か給付か』の白黒二元論で騒ぎ立てるが、経済学の理論(机上の試算)と、全国の企業や店頭で起きる現実のコストは全くの別物なんじゃ!
今日は、なぜ消費減税が『数字上は効果が高く見えるのか』という経済理論のカラクリと、それでも消費減税が極めて危険な劇薬である理由、そして現金給付を劇的に進化させるデジタルインフラの真実を、誰でもわかるように徹底解剖するぞい!」
---
●1. なぜ「消費減税の方が経済効果が高い」と言われるのか?
現金給付が抱える「貯蓄への逃避」の壁
消費減税が机上で強く見える理由
消費減税の最大の強みは【消費しなければ恩恵を受けられない】という点にある。銀行に現金を眠らせていても得はしない。買い物をした瞬間にだけ税負担が軽くなるから、理論上、お金が貯蓄へ逃げにくい構造になっておるのじゃ。
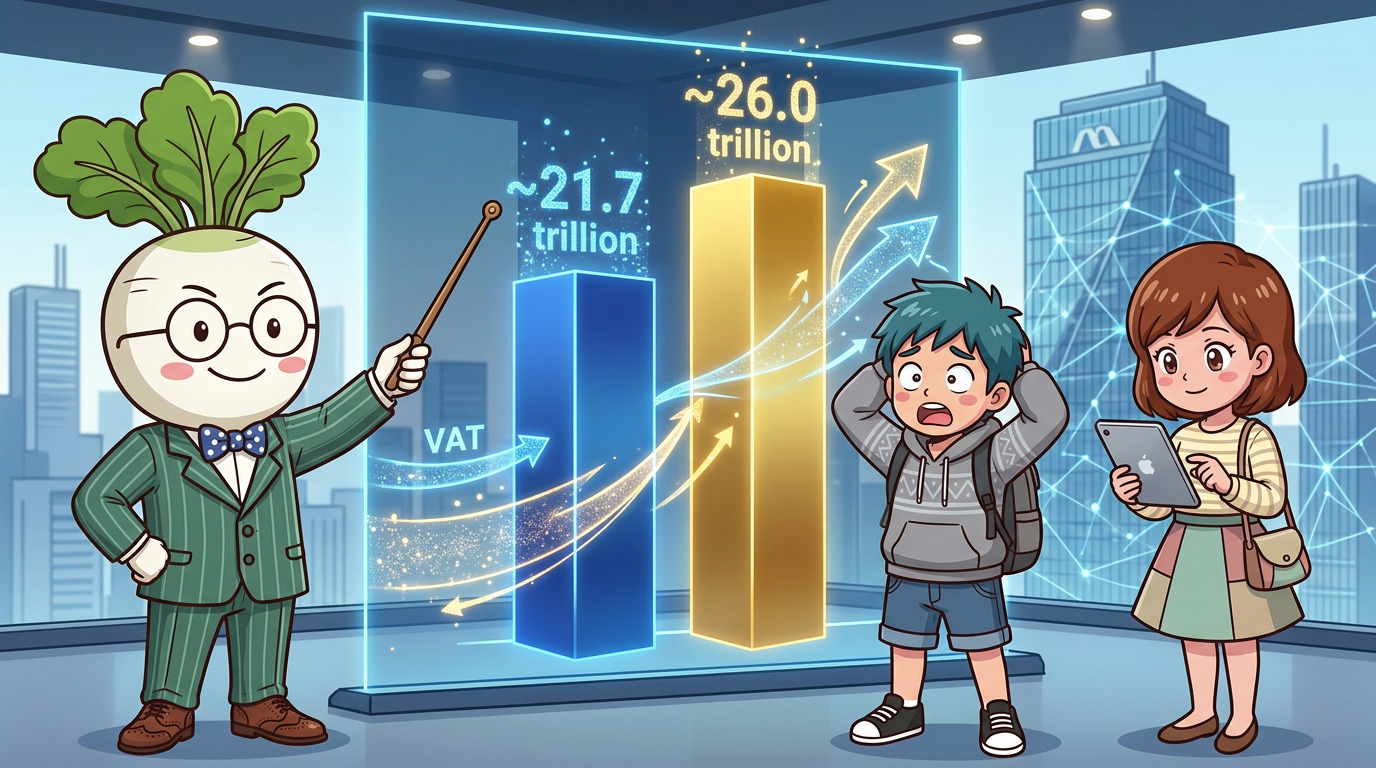
内閣府のマクロ経済モデルや野村総合研究所の試算でも、同規模の予算(約5〜6兆円)を使うなら、一律給付よりも消費減税のほうがGDPを約2倍押し上げるという試算が出るのは、この『使わせる強制力』の差なんじゃよ。」
---
●2. それでも消費減税が「劇薬」である3つの現実的な壁
壁1:価格転嫁の非対称性(下げても安くならず、戻す時は値上げ)
原材料費や人件費の高騰にあえぐ中小企業は、減税分を値下げではなく『これまでのコスト高の穴埋め(利益の確保)』に回してしまう。過去にヨーロッパ諸国が消費税を引き下げた際も、店頭価格が税率分きれいに下がった事例はごく一部じゃった。
ところが、時限減税が終わって元の税率に戻す時はどうなる?」
壁2:全国の中小企業を苦しめる「莫大なシステム改修コスト」
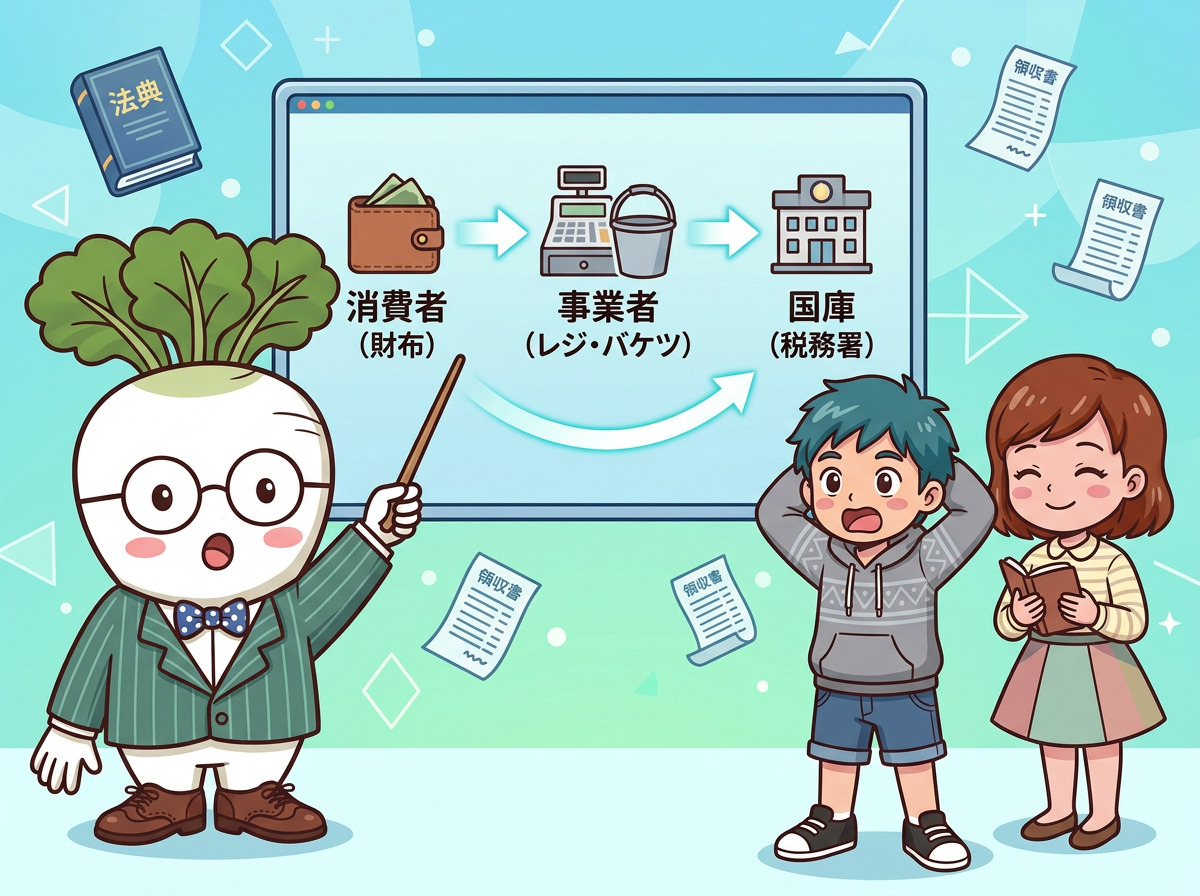
消費税率を8%から1%に下げたり、軽減税率の対象を変えたりすれば、全国数百万店舗のPOSレジ改修、受発注システムの変更、値札の張り替え、そしてインボイス(適格請求書)の税率区分の再構築が必要になる。
これらにかかる民間のシステム改修費用と事務負担は【数千億円規模】に達すると指摘されておる。2024年の定額減税でも、中小企業の経理担当者の約9割が悲鳴を上げたが、消費税率の変更はその比ではない大混乱を現場に強いるのじゃぞい!」
壁3:一度下げたら戻せない「ポピュリズムと社会保障の崩壊」
第98話でも解説したが、消費税収(国税・地方税合わせて約30兆円)は、景気に左右されない【社会保障(年金・医療・介護・子育て)の最大の安定財源】じゃ。
もし食料品の消費税率を下げれば、毎年4〜5兆円もの恒久的な大穴が空く。
政治家は選挙前に『減税します!』とは言えても、期間が終わったからといって『はい、元に戻します』とは反発を恐れて口が裂けても言えなくなる。一度下げた税率は二度と元に戻せず、穴埋めの財源が見つからないまま、将来世代に借金のツケが回されることになるのじゃ!」
---
●3. 現金給付の弱点を劇的に変える「デジタル基盤」の進化
| 比較論点 | 過去の現金給付(2020年特別定額給付金) | 現代のデジタル給付(マイナポータル+公金口座) |
|---|---|---|
| 事務費用 | 約1,458億円(紙の郵送・手作業確認で莫大) | 劇的に圧縮(デジタル照合と口座直結で経費大幅削減) |
| 支給スピード | 申請から入金まで数週間〜数ヶ月の遅延 | 数日〜即時振込が可能(プッシュ型支援の土台) |
| 対象の絞り込み | 一律バラマキで富裕層の貯蓄に回った | 本当に困っている低所得世帯へ厚く迅速に配分可能 |
| 民間企業への負担 | ほぼゼロ(自治体の負担のみ) | レジ改修やインボイス変更などの民間コストは一切ゼロ |
これにより、申請書を印刷して配る手間を省き、口座確認のミスも防ぎ、本当に生活が苦しい低所得層に対して迅速かつピンポイントにお金を届けることが可能になりつつある。
低所得層に絞って給付すれば、限界消費性向(使われる割合)も高くなり、無駄な貯蓄に回る割合を減らすことができるのじゃよ。」
---
●4. 徹底比較:減税と現金給付、どちらを選ぶべきなのか?
政策の役割分担を見極めよ!
- 強み:マクロ経済の数字上の景気刺激効果(乗数効果)が高い。
- 弱み:レジ・インボイス改修で民間(数千億円)に激痛を強いる。元に戻す時に便乗値上げを招く。社会保障の安定財源を失い将来世代にツケを回す。
- 強み:民間のビジネス環境を壊さない。一時的な措置として終了しやすい。マイナポータル活用で困っている層へ迅速にピンポイント支援ができる。
- 弱み:一律に配ると多くが貯蓄に回ってしまい、マクロの景気浮揚効果は薄い。
---
●5. カブ先生のまとめ:耳障りの良い言葉に惑わされず「全体最適」を見よ!
『減税』という言葉は誰にとっても甘く魅力的に聞こえる。
じゃが、その減税を実施するために民間企業がどれほどの改修コストを払い、将来世代がどんなツケを背負わされるのか。
看板の美しさに惑わされず、制度の裏にある【コストと持続可能性】を冷静に見極める眼を持つこと。これこそが、真の金融リテラシーなのじゃぞい!フォッフォッフォ!」
※本記事に記載の限界消費性向、GDP試算、過去の給付金実績および事務費は、内閣府、財務省、デジタル庁公表資料および各種経済シンクタンクの推計に基づいています。将来の政策決定や税制改正を保証するものではありません。
🔍 出典・公的情報源
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!