🎓カブ先生のお金の学校
法人税で消費税廃止は可能?ソフトバンク節税の真実とデマ
※本ページにはプロモーション(広告)が含まれています。
税金・財政・ファクトチェック

法人税で消費税廃止は可能?ソフトバンク節税の真実とデマ

📅 2026.10.26 ⏱️ 約8分

「法人税」とは、法人の事業活動によって生じた所得(益金から損金を引いた純利益)に対して課される国税です。(出典:財務省、国税庁)

💡

Answer First この記事の結論

「誰かから取れば自分は痛まない」という甘い言葉を疑え!税制の構造と転嫁の真実を見抜くことこそ真の金融リテラシーじゃぞい!

「先生!ネットで『法人税を引き上げれば消費税なんて今すぐゼロにできる!』って大バズりしてる動画を見ました!おまけに『大企業のソフトバンクは巨額の利益があるのに税金をちょろまかして払っていない』なんて話もあって怒りで震えてるっす!」と息巻くマネ太。だが、感情論で税金を語ると経済の現実を見誤るぞい!2025年度実績で約21.7兆円の法人税と約26.0兆円の消費税が持つ構造的ギャップ、2026年4月開始の防衛特別法人税(実効税率約30.64%へ)、そして持株会社の受取配当益金不算入や繰越欠損金という合法的な制度のからくりまで、カブ先生が一刀両断するぞい!

●先生!法人税を上げれば消費税をなくせるって本当っすか!?

マネ太
マネ太
「先生!SNSのショート動画で『大企業の法人税を昔の水準に戻すだけで税収が何十兆円も増えて、消費税なんて今すぐ完全廃止できる!』って熱弁してる動画を見たんすよ!さらに『ソフトバンクみたいな超大企業は何兆円も利益を出しているのに法人税を1円も払わずにちょろまかしている』なんて暴露話まであって、コメント欄が怒りで大炎上してました!オイラたち庶民ばかり消費税を取られて、大企業はずるくないっすか!?」
ミライ
ミライ
「私もその手の主張、選挙の時期になるとタイムラインで毎日のように流れてくるのを見るわ。『昭和の時代は法人税率が40%以上あったんだから、元に戻せばいいだけだ』っていう理屈よね。でも、単純に税率を倍にすれば税収も倍になるなんて、経済の仕組みとしてそんな単純な話なのかしら?」
カブ先生
カブ先生
「フォッフォッフォ!マネ太、またネットの単純化された煽り動画を鵜呑みにして血圧を上げておるな!

『喝ーーーーーッ!!!』

税制や国家財政の議論において、『誰か特定の悪者(大企業や富裕層)を叩けば、自分たちの負担が魔法のように消滅する』という耳触りの良いポピュリズムは古今東西で大流行するのじゃ!

じゃが、一次データと現行の税法規を冷徹に確認すれば、『法人税を上げて消費税を全廃する』という主張がいかに数字的にも経済学的にも無理筋であるか、そしてソフトバンクの事例が『違法な脱税』ではなく『二重課税を防ぐ合法的制度の帰結』であることがハッキリと分かるぞい!

今日は、感情論で歪められがちな法人税のリアルと税収の真実を、公式統計と法制度から徹底解剖するぞい!」

---

●1. そもそも法人税の基本スペックはどうなっているのか?

マネ太
マネ太
「先生、そもそも今の日本企業って、どれくらい法人税を払っているんすか?海外に比べて日本は法人税が安すぎるって言われてるっすけど……」
カブ先生
カブ先生
「まず2026年現在の正確な税率スペックから頭に入れるのじゃ!」

日本の法人税率と実効税率の仕組み

- 国税としての法人税率:普通法人は原則23.2%。中小法人(資本金1億円以下)は年800万円以下の所得部分に対して15%の軽減税率が適用される(本則19%、令和9年3月末までの特例措置。年所得10億円超は17%)。

- 法人実効税率(表面税率の合計):国税の法人税に加え、地方法人税、法人住民税、法人事業税を合算し、事業税の損金算入を調整した実質的な負担率。大法人の標準税率ベースで従来は約29.74%じゃった。

- 防衛特別法人税の導入(2026年4月以降):防衛力強化の財源として、基準法人税額から年500万円を控除した額に4%が付加される。これにより対象となる法人の実効税率は約30.64%へ引き上がる。

ミライ
ミライ
「実効税率で約30.6%ということは、企業が稼いだ利益のおよそ3割が税金として納められているわけね。主要先進国と比べるとどうなのかしら?」
カブ先生
カブ先生
「財務省やOECDの国際比較データを見ると、アメリカ(連邦+地方で約25.8%)、イギリス(25.0%)よりも高く、ドイツ(約30.0%)と同水準じゃ。主要先進国の中で日本の法人実効税率はむしろ『やや高い部類』に位置しておる。歴史的に見れば1980年代には基本税率が40%超、実効税率が50%前後の時代もあったが、2010年代半ばの成長志向の法人税改革で国際水準に合わせて引き下げられてきた経緯があるのじゃよ。」

---

●2. 税収の規模を直視せよ!「消費税を法人税で置き換える」が不可能な理由

カブ先生
カブ先生
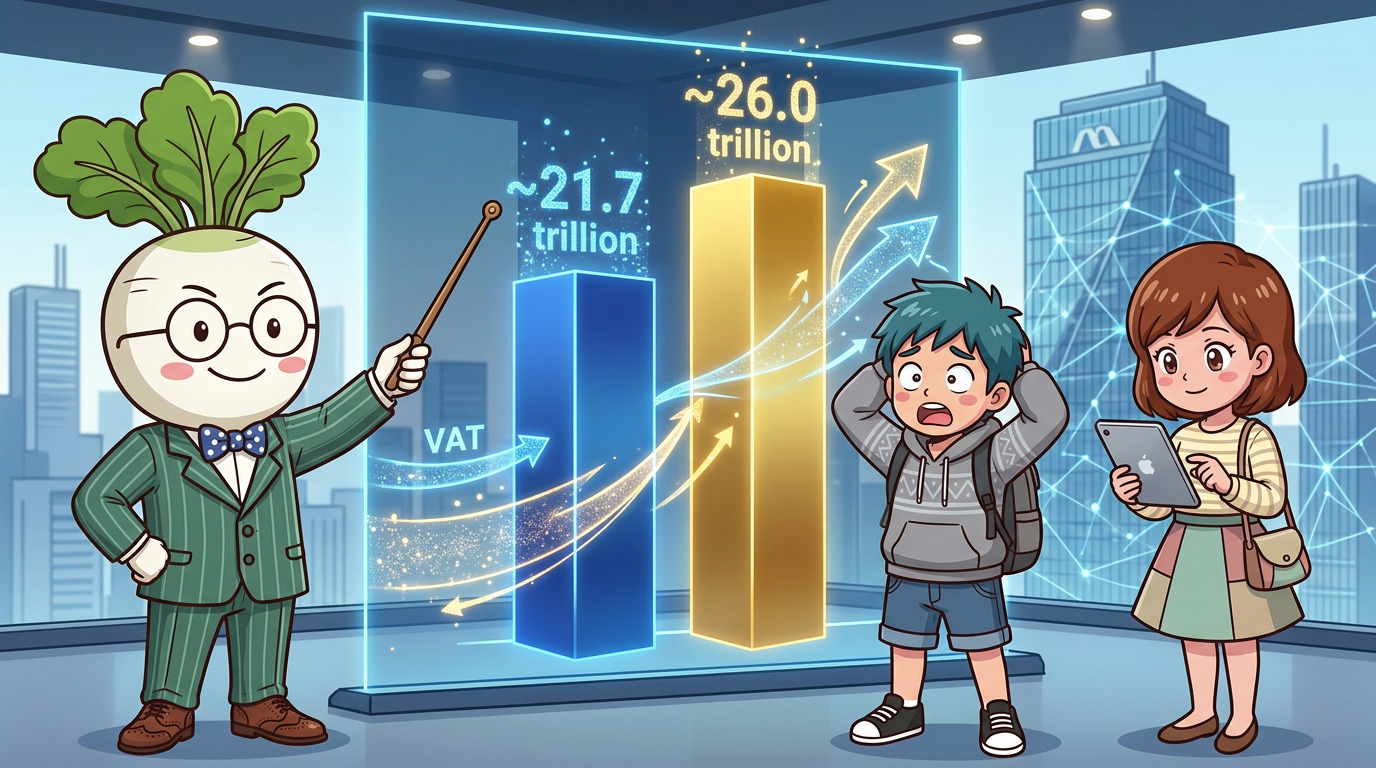
「次に、直近(2025年度実績)の国の一般会計税収の内訳を見てみるのじゃ。国の税収は約84.2兆円と過去最高を記録しておる。」

2025年度 一般会計税収の主要3税内訳

1 消費税(国税分):約26.0兆円(最大)
2 所得税:約25.3兆円
3 法人税:約21.7兆円(バブル期以来の高水準)
マネ太
マネ太
「あれっ!?法人税って約21.7兆円もあるのに、消費税(約26兆円)や所得税(約25.3兆円)より小さいんすか!?」
カブ先生
カブ先生
「その通りじゃ!ここが『法人税で消費税を全廃できる』という言説の最大の破綻点なのじゃよ!」
検証論点 ネット上の主張(デマ・俗説) データと経済学から見た現実
税収規模のギャップ 法人税を昔のように倍にすれば50兆円になり消費税は不要 法人税21.7兆円に対し、消費税は地方分を含めると30兆円超。単純引き上げでは到底穴埋めできない。
企業の行動変化 税率を2倍にすれば、税収もそのまま2倍になる 税率を急激に上げれば、企業の海外移転、国内設備投資の停止、賃下げ、租税回避が起き課税ベース自体が縮小する。
税負担の最終帰着 法人税を上げれば庶民は痛まず、大企業だけが負担する 法人は納税の窓口にすぎない。増税分は製品価格(消費者)、給与(従業員)、配当(株主)へ必ず転嫁される。
財源としての安定性 消費税も法人税も同じ税金だから代替可能 法人税は景気悪化で激減する(リーマンショック時は約6兆円台に激落)。社会保障の安定財源にはなり得ない。
ミライ
ミライ
「なるほど。『税率を倍にすれば税収が倍になる』というのは、企業の人間が誰も何も行動を変えずにそのまま税金を払い続けるという、非現実的な机上の空論なのね。」
カブ先生
カブ先生
「まさにそうじゃ!歴史的にも、法人税率を引き下げた後の方が企業の稼ぐ力や課税所得ベースが拡大し、結果として法人税収が増加するという『法人税パラドックス』が観察されておる。税収とは『税率×課税ベース(企業の利益)』で決まる。税率だけを跳ね上げても、日本企業が拠点を海外へ逃がしたり国内投資を諦めてしまえば、日本国内の雇用も賃金も税収も共倒れになるのじゃぞい!」

---

●3. 「ソフトバンクは税金をちょろまかしている」のからくり

マネ太
マネ太
「でも先生!ソフトバンクグループが何兆円も利益を出しているのに、法人税がほぼゼロだった年があるのはニュースでも報道されてましたよね!?あれは違法な脱税じゃないんすか!?」
カブ先生
カブ先生
「結論から言おう。あれは【違法な脱税】ではなく、税法上の極めて合理的かつ合法的ルールに乗っ取った結果なのじゃ!理由は主に2つあるぞい。」

からくり1:受取配当等の益金不算入(二重課税の防止)

ソフトバンクグループ(SBG)は、事業会社ではなく『純粋持株会社』じゃ。

SBG自体の収入のほとんどは、傘下の子会社(通信のソフトバンク、LINEヤフー、アームなど)から受け取る『配当金』なんじゃよ。

ここで考えてみるのじゃ。子会社は自分たちで稼いだ利益に対して、すでに約30%の法人税をきちんと納税しておる。

その税引き後の利益から親会社に配当を支払った際、親会社のところでもう一度30%の法人税をかけたらどうなる?」

ミライ
ミライ
「えっ!ひとつの同じ利益に対して、子会社と親会社で2回も税金を取られちゃうことになるわ!それじゃ『二重課税』になっちゃうじゃない!」
カブ先生
カブ先生
「その通りじゃ!そのため日本の税法(法人税法第23条)では、同一グループ内での二重課税を防ぐため、子会社から受け取った配当は親会社の所得計算において『益金(課税対象となる収益)』から除外する【受取配当等の益金不算入】という世界共通の基本原則が定められておる。

つまり、グループ全体で見れば子会社が何千億円もの法人税をすでに納付しており、親会社単体で税金が少なく見えるのは持株会社構造上、当たり前のことなのじゃ!」

からくり2:繰越欠損金の控除制度

もうひとつの大きな要因は『繰越欠損金』じゃ。

SBGは世界中のAI企業やスタートアップに巨額の投資を行っておる。投資先の株価が暴落したり事業で巨額の赤字が出た年度には、何兆円もの欠損金(税務上の赤字)が発生する。

現行の日本の税制では、過去10年間に発生した赤字を繰り越して、将来黒字になった年の所得と相殺することが認められておる(大法人は当期所得の50%まで控除可能)。

マネ太
マネ太
「過去に大損して大赤字を出した分を、翌年以降に儲かった利益と相殺して税金を安くしているってことっすね!」
カブ先生
カブ先生
「そうじゃ!この欠損金の繰越控除は、ベンチャー企業や中小企業も含めたあらゆる事業者を『単年度の業績のブレによる倒産』から守るための正当なセーフティネットじゃ。

批判されるとすれば『制度の趣旨を極限まで活用した積極的なアグレッシブ・タックス・プランニング(節税)』という点であって、決して裏で現金を隠すような違法な脱税(ちょろまかし)ではないのじゃよ!」

---

●4. 法人税の「見えない真実」:税金を最終的に負担するのは誰か?

ミライ
ミライ
「もうひとつ大事なのは、経済学でいう『税の帰着(誰が実質的な負担をしているか)』という論点よね。」
カブ先生
カブ先生
「ミライ、鋭いぞい!多くの人が『法人税は会社という法人が払うのだから、庶民の懐は痛まない』と勘違いしておる。じゃが、会社というのは法律上の器であって、自ら痛覚を感じる人間ではない。

企業に重い法人税を課した場合、企業はどうやってそのコストを賄うと思う?」

マネ太
マネ太
「えーっと……商品の値段を上げるか、オイラたちの給料を減らすか、株主への配当を減らすかのどれかになるっす……!」
カブ先生
カブ先生
「その通りじゃ!経済学の研究でも、法人税の増税は最終的に以下の3者に転嫁されることが実証されておる。」
1 消費者:製品やサービス価格への上乗せ(実質的な消費税と同じ)
2 従業員:給与の抑制やベースアップの見送り、雇用の削減
3 株主:配当金の減少や株価下落(年金を運用するGPIFやNISAで投資する国民全体の資産にも直撃)
カブ先生
カブ先生
「つまり、法人税というのは『国民から見えにくい形で集めている税金』にすぎんのじゃ!

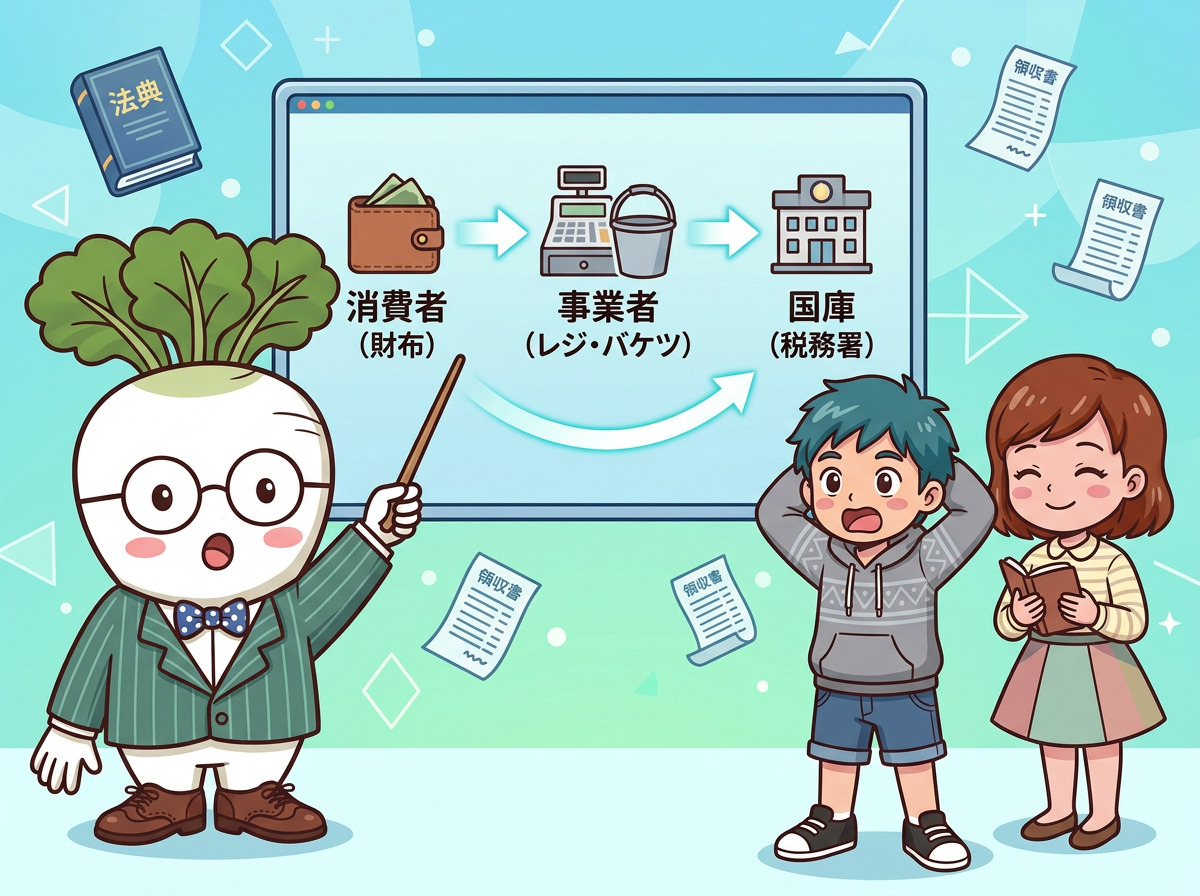
消費税はレジで金額が明示されるから嫌われやすいが、法人税を上げたからといって負担が消えてなくなるわけではない。見えないところで給料が上がらなくなったり、日用品の値段が上がったりする形で、結局は家計が背負わされることになるのじゃぞい!」

---

●5. カブ先生のまとめ:耳障りの良いデマに騙されず、税制の構造を見抜け!

カブ先生
カブ先生
「今日の総括じゃ!
1 日本の法人実効税率は従来約29.74%、2026年4月の防衛特別法人税導入後は約30.64%となり、主要先進国の中でもやや高めの水準である!
2 国税の法人税収(約21.7兆円)は消費税(約26.0兆円)よりも小さく、景気変動で激減するため、消費税の代替財源にすることは不可能である!
3 単純に法人税率を倍にしても、企業の海外逃避や設備投資抑制が起き、課税ベースが縮小して税収は伸びない(法人税パラドックス)!
4 ソフトバンクグループが法人税を払っていないように見えるのは、二重課税を防ぐ『受取配当等の益金不算入』や『繰越欠損金』という合法的な制度を利用した結果であり、グループ子会社は巨額の納税を行っている!
5 法人税の負担は最終的に『価格転嫁(消費者)』『賃金抑制(労働者)』『配当削減(株主・年金)』として国民に帰着する!

『法人税を上げれば消費税をなくせる』『大企業から取れば庶民は痛まない』といった言説は、複雑な経済の現実から目を背けた甘い罠じゃ。

感情的に税金を叩くのではなく、税率と課税ベースのバランス、そして最終的に誰がそのコストを背負うのかという構造を冷静に見極めることこそが、賢い投資家と市民への第一歩じゃぞい!フォッフォッフォ!」

※本記事に記載の税率、税収実績、制度内容および試算数値は、財務省、国税庁、OECD公表資料および報道発表(2026年時点)に基づいています。実際の税務申告や企業の個別適用関係については所轄税務署または税理士等の専門家にご相談ください。

🌱 まずは小さな一歩から始めてみよう

解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。

CHARACTER & EDITORIAL
カブ先生
🌱
金融教育ナビゲーター(架空キャラクター)

カブ先生 (Kabu Hakase)

お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!

お金のキホン解説 初心者ナビゲーター 企画・編集:お金の学び編集部
カブ先生より一言 「「誰かから取れば自分は痛まない」という甘い言葉を疑え!税制の構造と転嫁の真実を見抜くことこそ真の金融リテラシーじゃぞい!」
Sponsored / カブ先生のおすすめ
FP相談バナー

お金の不安は、
プロと一緒に解消するのじゃ!

記事を読んだ後は、専門家のアドバイスを聞いてみるのが近道じゃぞい。
まずは無料でFPさんに相談してみるのじゃ!

FP相談の詳細をチェック👉