「消費税は預かり金ではない」論争のウソと真実!最高裁判例・輸出還付金・12%説…税金デマを法律と経済から徹底解剖
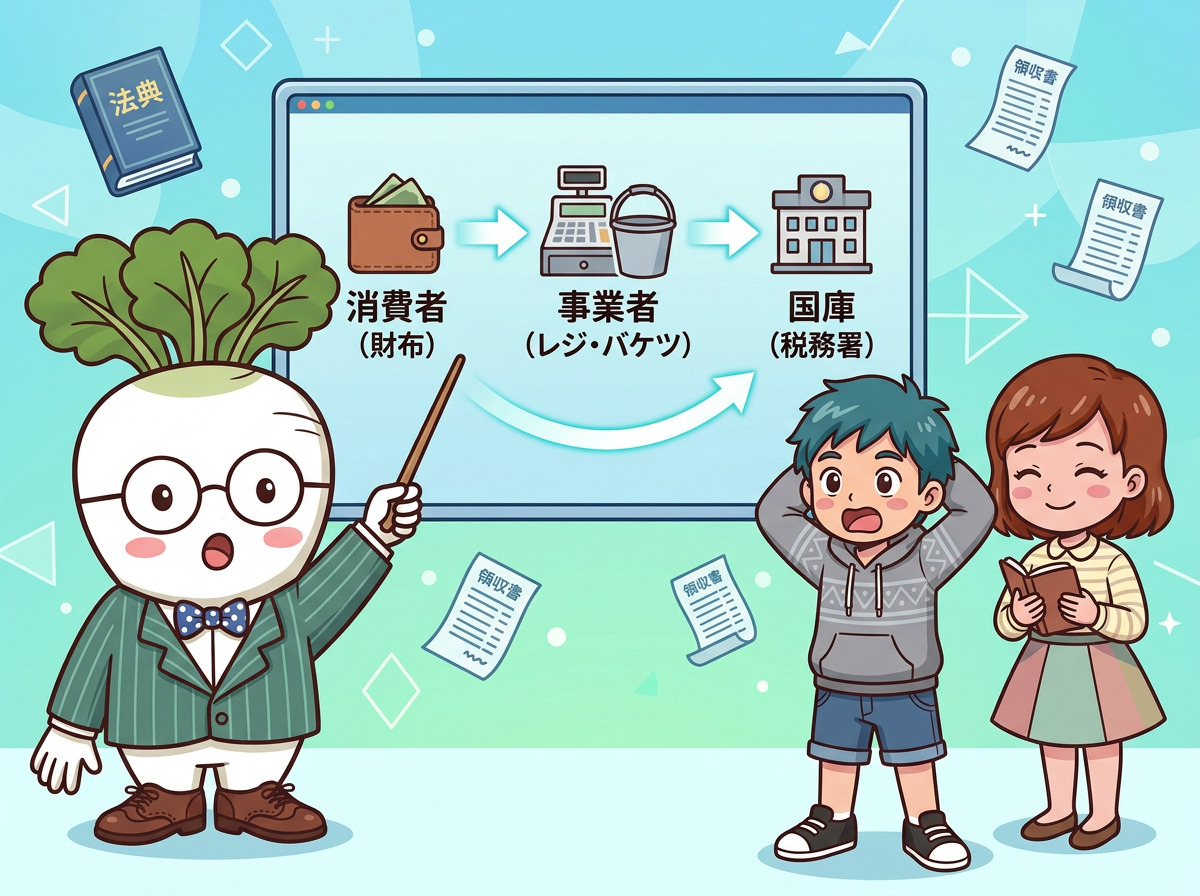
「消費税の間接税構造(Indirect Tax)」とは、税金を国に納付する義務を負う者(納税義務者=事業者)と、実際に税金を経済的に負担する者(担税者=最終消費者)が異なる税の仕組みです。事業者は取引価格の一部として消費税相当額を受け取り、仕入時に支払った消費税額を控除した差額を国に納付(仕入税額控除)します。(出典:国税庁 タックスアンサー、最高裁判所判例集)
Answer First この記事の結論
税制のあり方を批判・議論すること自体は国民の健全な権利じゃ。しかし、「条文上の納税義務者」と「経済上の担税者」を取り違えたり、仕入税額控除の精算を「補助金」と偽ったりするデマを前提にしていては、生活防衛も建設的な社会改革もできん。言葉のレトリックに惑わされず、一次資料と経済の仕組みというファクトで武装することこそが、賢い納税者への第一歩なのじゃぞい!
●先生!「消費税は預かり金じゃない」って本当っすか!?
『喝ーーーーーッ!!!』
税金や社会保障の議論になると、法律の専門用語や裁判例の結論だけを都合よくつまみ食いして、さも『国家ぐるみの陰謀』であるかのように煽る言説が定期的に大流行するのじゃ!
じゃがな、条文上の『納税義務者』と経済的実態の『担税者(税を負担する者)』をごちゃ混ぜにし、仕入税額控除の精算を『補助金』と錯覚していては、税制の歪みを正すどころか自分自身の生活防衛すらおぼつかんぞい!
今日はこの『消費税デマ』を俎上に載せ、最高裁判例の真の射程から、輸出免税のからくり、そして申告実務の都市伝説まで、一次資料をもとに徹底解剖するぞい!」
---
●1. 最大の火種:最高裁平成4年判決の「誤読」を解剖する
裁判の概要と判決の真実
- 判決: 最高裁判所第三小法廷・平成4年(1992年)3月26日判決(平成元年(オ)第511号)
- 原告の訴え: 一部の消費者団体が「事業者が預かった消費税の一部を、免税点制度や簡易課税制度によって国に納めず手元に残している(いわゆる益税)のは、不当利得だから消費者に返還せよ」と訴えた。
- 最高裁の判断:
この判決が言っているのは、あくまで『私法上の債権債務関係の整理』に過ぎん。
もし法律上これが『預り金』だとすると、レジでお金を払った瞬間に客と店との間で民法上の『寄託契約(委任)』が結ばれたことになり、店は客のお金を分別管理して国に届ける『使者』にならねばならん。
そんな実務が現代の経済取引で回るわけがないじゃろ!
だから裁判所は『法律上は代金の一部である』と整理したのじゃ。
しかし、これをもって『だから消費者は消費税を負担していない!事業者が全部かぶっている!』と主張するのは、法律上の債務関係と、経済上の税負担(担税者)を完全に混同した暴論なんじゃよ!」
| 税の種類 | 法律上の納税義務者 | 経済的な実質負担者(担税者) | 税負担の転嫁の仕組み |
|---|---|---|---|
| 消費税 | 事業者(課税事業者) | 最終消費者 | 取引対価に消費税相当額を上乗せ(仕入税額控除で差額納付) |
| 酒税 | 酒類製造者・輸入者 | お酒を飲む人(消費者) | 製造原価・卸売価格にあらかじめ組み込まれ小売価格に転嫁 |
| 揮発油税(ガソリン税) | 石油精製業者・元売り | 車に乗る人(消費者) | ガソリンスタンドの給油単価に上乗せされて請求 |
| たばこ税 | 製造たばこ卸売販売業者等 | 喫煙者(消費者) | 定価(小売定価)の中に税額がそのまま織り込まれ転嫁 |
じゃが、誰も『ビールを飲む人は酒税を負担していない!』などとは言わんじゃろ。
価格に転嫁され、最終消費者が財布から負担することを前提に設計された税金を『間接税』と呼ぶ。
会計上の処理として『仮受消費税』と書くのは、預かったお金のように仕訳して差額を納付する計算技術であって、法律の『寄託』とは別物なんじゃぞい!」
---
●2. 間接税のバケツリレーと「仕入税額控除」の真実
消費税は、『川上から川下へのバケツリレー』で動いておる。」
バケツリレーの計算例(パンができるまで)
- 農家は預かった税100円を税務署に納付。
- 製粉会社は売上税200円から、農家に支払った仕入税100円を差し引いて、差額の100円だけを税務署に納付(これが仕入税額控除じゃ!)。
- パン屋は売上税300円から、製粉会社に支払った仕入税200円を差し引いて、差額の100円だけを税務署に納付。
- 農家100円 + 製粉会社100円 + パン屋100円 = 合計300円!
- 払った消費税はピッタリ300円!
各事業者は中間マージン分の税金しか納めておらん。
したがって、経済の実質としては、事業者は『税の運び屋』に過ぎず、最終消費者が全額を負担しておるのじゃよ。」
---
●3. 「輸出還付金は大企業への補助金」という巨大な錯覚
結論から言おう。『輸出還付金などという補助金制度は日本に存在せん!』」
なぜ還付が起きるのか?「仕向地主義」のルール
消費税には世界160カ国以上の付加価値税(VAT)で共通する鉄則がある。それが『仕向地主義(Destination Principle)』じゃ。
- 原則: 商品やサービスが『消費される国』で課税する。
- 日本で作った自動車をアメリカへ輸出した場合、アメリカで走る車には日本の消費税は課税されない(輸出免税・税率0%)。代わりにアメリカ現地の小売売上税(Sales Tax)などが課される。
- もし日本の消費税(10%)を乗せたまま輸出し、アメリカでも課税されたら、『国際的な二重課税』になって貿易が成り立たなくなってしまうからじゃ。
輸出企業の計算シートを見てみよう
- トヨタなどの輸出企業が、国内の部品下請け会社から部品を仕入れる時、日本の消費税10%を上乗せして代金を支払っている。
- しかし、完成した車を海外に輸出して売る時、輸出売上の消費税は『0円(免税)』じゃ。
- するとどうなるか?
- 預かった消費税(売上)= 0円
- 支払った消費税(仕入)= 100億円
- 税務署への納付額 = 0円 - 100億円 = ▲100億円(マイナス!)
これは国からプレゼントされる『補助金』などではなく、『国内で立て替えて支払った税金の精算・返還』に過ぎんのじゃよ!
もしこの還付を行わなかったら、輸出企業は『海外のお客から貰えない消費税』を自腹で下請けに払い続けることになり、日本製品は国際競争力を完全に失ってしまう。
しかもな、この還付は輸出企業だけの特権ではない。
国内の町工場でも、パン屋さんでも、新しく1億円の工場やオーブンを買って設備投資をし、仕入れで払った消費税が売上税を上回れば、誰でも全く同じように税務署から還付金を受け取れるのじゃぞい!」
---
●4. 「選挙後に12%引き上げが既定路線」の真偽
税率変更の法的ハードル
- 経済同友会や経団連などの財界団体、あるいは政府税制調査会の一部専門家が「将来の社会保障費増大に備え、消費税率の引き上げも選択肢として議論すべき」と提言を出した。
- これをネットのインフルエンサーが「政府が水面下で12%に決定!選挙後に発動!」と誇大解釈して拡散したのが真相じゃ。
- 現在の物価高・実質賃金低迷の局面で、消費税増税を掲げて選挙に勝てる政党など存在せん。与野党ともに減税や給付を争っている時期に、「既定路線」などという事実は法制度的にも政治力学的にもあり得んのじゃよ。
---
●5. 申告実務に潜む「甘い都市伝説」と国税のリアル
| よくある都市伝説 | ネット上の甘い誘い文句 | 税務署・税法の冷酷な現実(ファクト) |
|---|---|---|
| 「現金決済ならバレない」 | 「手渡しで現金をもらえば通帳に記録が残らないから無申告でも平気」 | 相手企業が経費計上していれば「反面調査」で一発発覚。重加算税(最大40%)と延滞税の地獄行き。 |
| 「海外に183日いれば無税」 | 「ドバイやタイに年間183日以上滞在すれば日本の所得税はゼロになる」 | 183日ルールは租税条約の短期滞在者免税の話。日本の居住者判定は生活の本拠・資産・家族・職業の総合判断であり、日数の機械的一律判定ではない。 |
| 「法人カードなら何でも経費」 | 「会社のカードで決済すれば私用の旅行や高級ディナーも全額経費で落とせる」 | 支払手段がカードだろうが現金だろうが関係なし。売上との直接の関連性が客観的に証明できなければ「役員賞与」と認定され損金不算入+追徴課税。 |
| 「ワンルーム不動産で節税」 | 「赤字を作って給与所得と損益通算すれば所得税がガッツリ戻ってくる」 | 税金が減る理由は「純粋に不動産事業が赤字で現金を垂れ流している」から。減税額より不動産の持ち出し赤字の方が大きく、トータルで大損する典型例。 |
相手が経費として申告した領収書や請求書から、取引先であるお前のところへ税務調査が飛んでくるのは実務の常識なんじゃよ!」
---
●先生のまとめ:言葉のレトリックに騙されず、ファクトで武装せよ!
税制の使途や負担割合について議論し、声を上げることは国民の健全な権利じゃ。
しかし、仕組みや用語を取り違えたデマを前提にしていては、どんな主張も説得力を失ってしまう。
正しい知識を身につけ、冷静にファクトを見極めることこそが、インフレ時代を生き抜く真の生活防衛なんじゃぞい!フォッフォッフォ!」
※本記事に掲載している税制解説、最高裁判例、計算例は2026年10月時点の日本の現行法令および公的判例に基づいています。税制改正の動向や個別の税務申告・確定申告等の具体的な税務相談については、最寄りの税務署または顧問税理士にご相談ください。
🔍 出典・公的情報源
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!