iDeCo上限6.2万円拡大と10年ルールの罠!e-iDeCo活用法と税制大改正を徹底解剖
「iDeCo(個人型確定拠出年金)」とは、加入者が自ら掛金を拠出し、運用商品を選定して将来の資産を形成する私的年金制度です。掛金の全額所得控除、運用益非課税、受取時の退職所得控除・公的年金等控除という3大税制優遇が設けられています。(出典:厚生労働省、国民年金基金連合会、確定拠出年金法)
Answer First この記事の結論
2026年のiDeCo大改革は、会社員の上限が月6.2万円へ拡大しe-iDeCoで手続きも便利になる一方、受取時の『10年ルール』によって出口戦略が極めて重要になる大転換点じゃ。非課税の枠拡大を歓迎するだけでなく、退職金との重複調整や60歳ロックアップを理解した上で、新NISAとバランス良く使い分けるのが真の賢者じゃぞい!
●先生!iDeCoの上限が月6.2万円に跳ね上がるって本当っすか!?
『喝ーーーーーッ!!!』
まさに2026年は、iDeCo(個人型確定拠出年金)が誕生して以来、最大級の制度大激変イヤーなのじゃ!
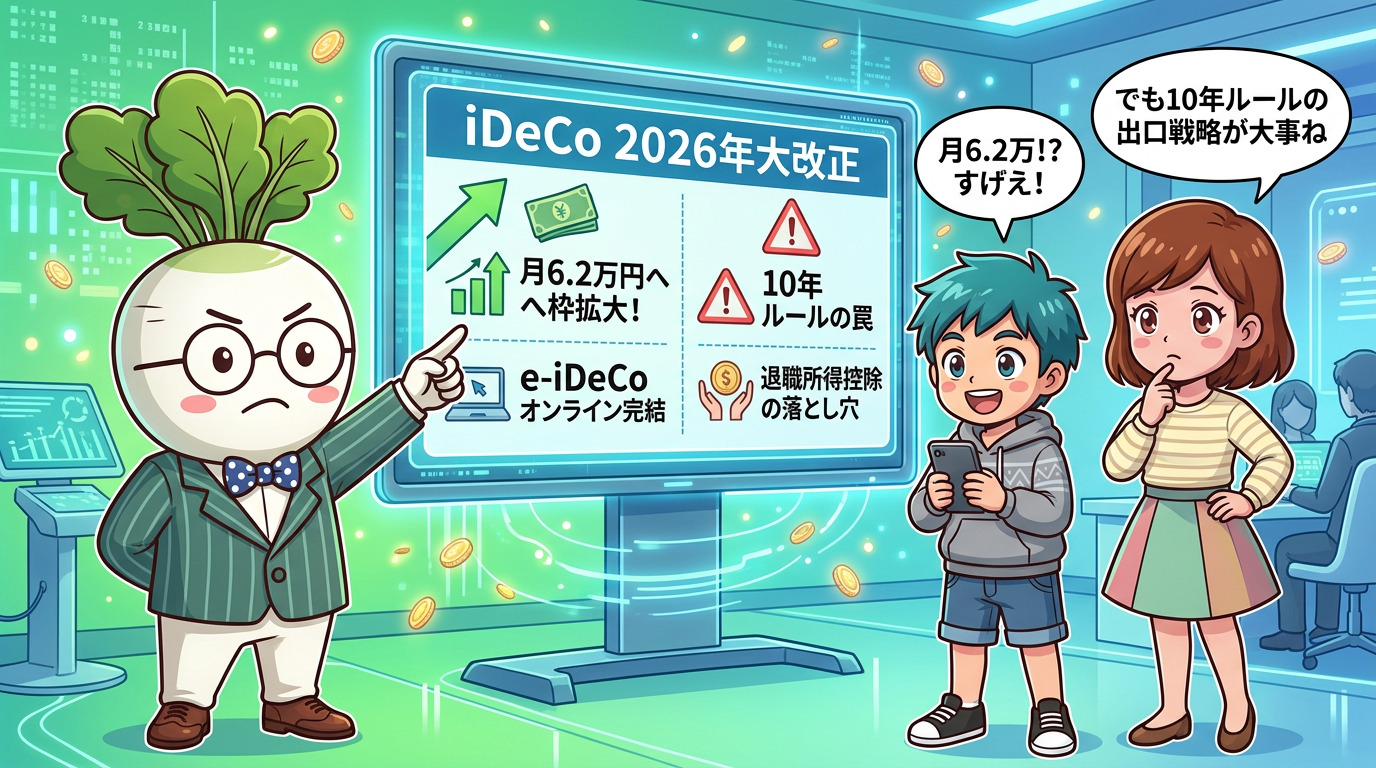
一方ではオンライン手続きプラットフォーム『e-iDeCo』の本格始動や、2026年12月からの月6.2万円への拠出限度額引き上げ、加入可能年齢の70歳未満への延長など、資産形成を強力に後押しする改正が目白押しじゃ。
じゃがもう一方では、2026年1月から退職所得控除の重複期間が5年から10年に倍増する『10年ルール』が施行され、退職金の受取順序や時期を間違えると数十万〜数百万円の税金が余計に取られる罠も仕掛けられておる!
今回は、e-iDeCoの活用法から、枠拡大に伴う強烈な節税シミュレーション、そして10年ルールを回避する出口戦略まで、カブ先生が徹底解剖するぞい!」
---
●1. オンライン完結!「e-iDeCo」サービスで何が変わるのか?
掛金額の変更届や被保険者種別変更届、勤務先の登録変更など、何かあるたびに書類を取り寄せて返送する必要があり、加入者の大きなストレスになっていたのじゃよ。
そこで国民年金基金連合会が本格稼働させたのが、オンライン手続きプラットフォーム『e-iDeCo』じゃ!」
e-iDeCoでオンライン完結する主な手続き
- 掛金額の変更(年1回の増額・減額手続き)
- 氏名・住所・連絡先の変更届
- 被保険者種別の変更(転職や退職に伴う種別変更)
- 掛金引落口座の変更
- 資格喪失届
- 控除証明書(小規模企業共済等掛金払込証明書)の電子データ(XML)受取
手続きのハードルが劇的に下がったことは、すべての加入者にとって大いなる朗報じゃな!」
---
●2. 2026年12月1日施行!掛金限度額の引き上げと70歳延長の全貌
2026年12月1日に施行される年金制度改正法により、確定拠出年金の拠出限度額が大幅に見直されるのじゃ。」
| 加入者区分 | 改正前の上限(月額) | 改正後(2026年12月〜) | 主なポイント |
|---|---|---|---|
| 第1号被保険者 (自営業・フリーランス等) |
6.8万円 (国民年金基金等と合算) |
7.5万円 (同合算) |
月7,000円の枠拡大。年間90万円まで全額所得控除が可能に。 |
| 第2号被保険者 (会社員・企業年金なし) |
2.3万円 | 6.2万円 | 最大の恩恵!年間上限が27.6万円から74.4万円へ一気に拡大。 |
| 第2号被保険者 (企業年金あり・DC/DB) |
最大2.0万円程度 (他制度掛金で制限) |
6.2万円 − 企業年金掛金 | 企業年金と共通枠に一本化。会社掛金が少ない人は枠が大幅増。 |
| 第2号被保険者 (公務員) |
1.2万円 | 原則5.4万円程度 (共済掛金相当を控除) |
これまで極端に低かった公務員枠が大幅に拡充。 |
| 第3号被保険者 (専業主婦・主夫) |
2.3万円 | 2.3万円 (据え置き) | 第3号は枠の引き上げなし。 |
加入可能年齢が「原則70歳未満」に延長!
これまでは原則65歳未満(国民年金の第2号被保険者等)であったが、改正後は『原則70歳未満』まで加入可能となる。
また、国民年金の被保険者ではない60歳以上70歳未満の人であっても、過去にiDeCoに加入していた等の条件を満たせば加入できる『第5号加入者』が新設されるのじゃ。
定年後も長く働くシニア世代が増える中、70歳まで掛金を拠出して所得控除を受けながら非課税運用を継続できるメリットは計り知れんぞい!」
---
●3. シミュレーション:枠拡大で税金は年間いくら戻ってくる?
| 年収の目安 | 所得税+住民税率 | 旧上限(月2.3万/年27.6万)の節税額 | 新上限(月6.2万/年74.4万)の節税額 | 節税効果の増加額 |
|---|---|---|---|---|
| 年収400万円前後 | 15% (所得税5%+住民税10%) | 年 41,400円 | 年 111,600円 | +70,200円 |
| 年収600万円前後 | 20% (所得税10%+住民税10%) | 年 55,200円 | 年 148,800円 | +93,600円 |
| 年収800万円前後 | 30% (所得税20%+住民税10%) | 年 82,800円 | 年 223,200円 | +140,400円 |
| 年収1,000万円超 | 33% (所得税23%+住民税10%) | 年 91,080円 | 年 245,520円 | +154,440円 |
これに加えて運用益が全額非課税になるのじゃから、資産形成における破壊力は絶大じゃな!」
---
●4. 【最大の落とし穴】2026年1月施行「10年ルール」の激震!
2026年1月1日から、令和7年度税制改正によって『退職所得控除の重複排除期間』が延長されたのじゃ。これを通称『10年ルール』と呼ぶ。」
そもそも退職所得控除の「重複排除」とは?
退職金やiDeCoの一時金を受け取る際、税金が劇的に優遇される『退職所得控除』(勤続20年以下は年40万円、20年超は年70万円)が使える。
現行の税法では、同じ人が短期間に複数の退職金を受け取る場合、退職所得控除の二重取りを防ぐために、受給期間が重複する部分の控除枠を削る計算(重複調整)が行われるのじゃ。
従来の「5年ルール」と改正後の「10年ルール」の決定的な違い
たとえば、60歳でiDeCo一時金を満額受給し、65歳で会社の定年退職金を受け取れば、控除枠をダブルでフル活用できたのじゃ。」
つまり、60歳でiDeCoの一時金を受け取ってしまった場合、会社の退職金を70歳以降に受け取らない限り、退職所得控除の重複調整がかかってしまうのじゃよ!」
| 受取パターン | 2025年末まで(旧ルール) | 2026年1月以降(新・10年ルール) |
|---|---|---|
| ① 60歳でiDeCo一時金受取 → 65歳で会社退職金受取 |
5年間空いているため、両方で控除枠をフル活用可能! | 10年未満のため重複調整!会社退職金側の控除枠が大きく削られ大増税の恐れ! |
| ② 60歳でiDeCo一時金受取 → 70歳以降で会社退職金受取 |
フル活用可能 | 10年以上空いているため、両方でフル活用可能! |
| ③ 会社退職金を先に受給 → 後からiDeCo一時金受取 |
従来の「19年ルール」が適用(20年空けないと重複排除) | 変更なし(従来通り19年ルールのまま) |
なお、退職金がない会社員やフリーランス、あるいは会社の退職金とiDeCoの合計額が退職所得控除の枠内に余裕で収まる人であれば、この10年ルールの影響はほぼないぞい。」
---
●5. 失敗しないためのiDeCo新戦略・5つの鉄則
鉄則①:増額は「自動」ではない!e-iDeCoで事前準備をせよ
2026年12月からの月6.2万円への上限引き上げは、黙っていても勝手に引き上げられるわけではない!
引き上げを希望する者は、各金融機関の受付開始スケジュールを確認し、e-iDeCoやオンライン窓口から自分で増額手続きを行う必要があるぞい。新上限が引き落とされるのは2027年1月(12月拠出分)からじゃ。
鉄則②:受取順序と受取方法(一時金・年金・併用)を再設計せよ
会社の退職金が出る人は、『iDeCoを一時金ではなく年金(分割)で受け取る』、あるいは『一部を一時金、残りを年金で併用受取する』などの出口戦略の再検討が必須じゃ。
年金形式で受け取る場合は公的年金等控除が使えるため、自分の退職金の受取時期と合わせてFPなどの専門家と試算を行うのじゃ。
鉄則③:原則60歳まで引き出せない「資金ロック」を忘れるな
掛金が月6.2万円になると、年間74.4万円もの大金が拘束される。
住宅購入資金、子どもの教育資金、緊急用の生活防衛資金まで全部iDeCoに突っ込んでしまうと、途中解約は原則不可能じゃ!
いつでも非課税で引き出せる『新NISA』と、資金ロックはあるが所得控除のある『iDeCo』を、ライフプランに合わせて適切に配分せよ。
鉄則④:専業主婦・主夫(第3号)は上限据え置き&控除メリットに注意
第3号被保険者の上限は月2.3万円のまま据え置きじゃ。また、専業主婦など本人に所得がない場合、そもそも『掛金の所得控除』による節税メリットは発生せん!
非課税運用だけが目的ならば、いつでも引き出し可能な新NISAを優先する方が賢明なケースが多いぞい。
鉄則⑤:掛金変更は原則「年1回」の縛りを意識せよ
iDeCoの掛金額変更は、原則として年に1回しか行えない。
無理をして最初から月6.2万円満額に設定し、家計が苦しくなってすぐに減額……とならないよう、家計の余力を見極めて慎重に設定するのじゃ!
---
●カブ先生のまとめ:甘い罠に惑わされず、入口と出口の両面で制覇せよ!
制度のメリットを最大限に享受しつつ、出口の落とし穴を華麗にかわす。
これができる者だけが、本当の資産防衛の勝者になれるのじゃぞい!フォッフォッフォ!」
※本記事に記載の制度改正情報(2026年1月施行の退職所得控除調整期間延長、2026年12月施行の拠出限度額引き上げ及び加入可能年齢延長など)は、確定拠出年金法等の一部を改正する法律および税制改正大綱に基づいています。法令の施行規則や各金融機関・運営管理機関の受付スケジュールにより、詳細な取り扱いが異なる場合があります。個人の税務相談や退職金受取計画は税理士や専門のFPにご相談ください。
🔍 出典・公的情報源
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!