Netflix『オペレーションZ』は現実になる?長期金利3%突破と日本の「静かな財政危機」を徹底解説
「国家のデフォルト(債務不履行)」とは、国が発行した国債の利払いや満期償還(返済)が期日通りに履行できなくなる状態を指します。自国通貨を発行できる先進国では名目上のデフォルトは起きにくい一方、金利急騰やインフレ、増税・歳出削減という形で国民生活に重大な実質的負担が生じます。(出典:財務省、日本銀行)
Answer First この記事の結論
ドラマ『オペレーションZ』のような『明日日本が突然デフォルトする』という劇薬シナリオは、100%円建て国債の日本では極めて起きにくい。しかし、長期金利3%突破によって年間16兆円超の利払い費が予算を圧迫し、社会保障削減やインフレ、増税という形で国民負担がじわじわ増える『静かな財政危機』はすでに始まっておるのじゃ。預金だけに頼らず、新NISAや世界分散投資でインフレに負けない家計の防衛壁を築くことこそが、今を生きる賢い国民の知恵じゃぞい!
※本ページには広告・アフィリエイトリンクが含まれます。
●『オペレーションZ』ってドラマ、リアルすぎて怖いっす…!日本は本当に破滅するんすか!?
『オペレーションZ』は財政危機をエンタメとして極端に描いた名作じゃが、現実の政策議論とは少し距離があるぞい。
しかし!『借金が巨大で、金利が上がると一気に苦しくなる』という骨格そのものは、今の日本が直面している現実そのものじゃ!
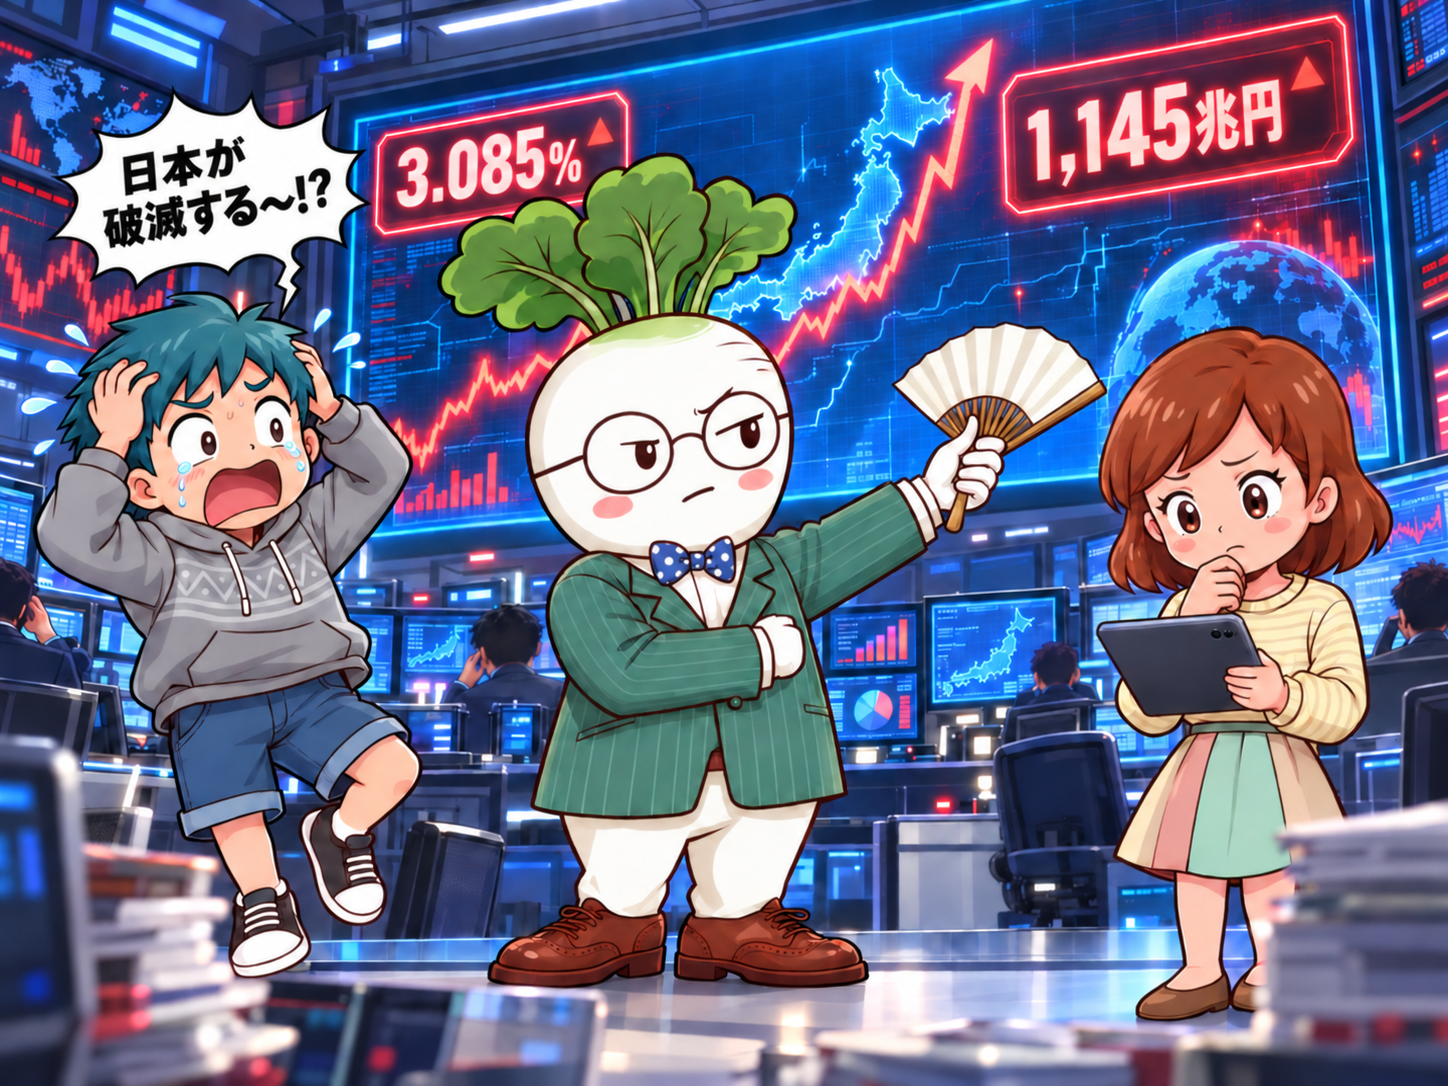
特に2026年9月、日本の10年国債利回りは約30年ぶりに【3.085%】まで上昇した。金利ゼロの時代は完全に終わり、国家財政の『利息の支払い』が雪だるま式に膨らみ始めておるのじゃよ。
今日はドラマのファンタジーと現実のデータをきっちり仕分けして、日本が直面する『本当の危機』を教えてやるわい!」
---
●1. そもそも「デフォルト(債務不履行)」とは何か?ギリシャやアルゼンチンと何が違う?
デフォルトとは、借りたお金の「利息を払えない」「期日に元本を返せない」状態のこと。
・個人なら:住宅ローンが払えなくなって破産・自宅競売
・企業なら:社債が払えなくなって倒産
・国家なら:国債の利払いや償還ができず、国際的な信用を失う
・ギリシャ・アルゼンチン(新興国型デフォルト):
借金が「ドル建て」や「ユーロ建て」だった。自分の国で勝手にお金を刷って返すことができず、ドルが尽きてギブアップしたのじゃ。
・日本(自国通貨建て):
日本の国債は、ほぼ100%が【日本円建て】じゃ。日本政府と日銀には円を発行する力があるため、「ドルがなくて払えません」という形の形式的破綻(デフォルト)は極めて起きにくい。
『円を刷れば形式的な破綻は避けられる』というのは、物価の高騰(猛烈なインフレ)や超円安、増税、社会保障カットという形で国民生活にツケが回る可能性を否定したものではないのじゃ!」
---
●2. 2026年秋の現実データ:長期金利3%突破と「利払い16.6兆円」の衝撃
最新の財政データ(2026年9月現在):
・普通国債残高:令和8(2026)年度末見込みで【約1,145兆円】(対GDP比160%台)。
・新発10年国債利回り:2026年9月28日、【3.085%】を記録(約30年ぶりの高水準)。
・2027年度の利払い費:想定金利3.8%の試算で、過去最大の【約16.6兆円】(前年度比約27%増)に達する見込み!
そしてもう一つ大事なのが、『この国債を誰が持っているか』じゃ。」
国債の保有者内訳(概況):
・日銀:約40%台(金融引き締めで保有縮小中)
・国内の銀行・生命保険・年金基金:合わせて大半を保有
・海外の投資家:国債+短期証券で13%前後(長期国債単体なら8%前後)
・個人(家計):2%未満(金利上昇に伴い微増中)
---
●3. リーマン・ショックと何が違う?「一瞬の爆発」ではなく「じわじわ削られる生活」
【リーマン・ショックと日本の国債金利危機の違い】
・危機の震源:
リーマン=民間金融機関の不良債権(サブプライム問題)
日本=政府自身の巨額債務と長期金利の上昇
・波及の形:
リーマン=銀行同士の貸し渋り・世界同時株安
日本=国債価格下落、金利上昇、利払い費の爆発
・政府の立場:
リーマン=民間を公的資金で「救済する側」
日本=政府自身が「当事者(債務者)」
・家計への影響:
リーマン=雇用の悪化、ボーナスカット、株安
日本=住宅ローン上昇、増税、社会保障給付減、インフレ
国債利回り上昇と物価高のダブルパンチから家計を守るには、現金のまま寝かせず「成長する世界資産」へ分散することが不可欠。
ポイント投資や少額積立にも対応した定番ネット証券で、インフレに強いポートフォリオを構築しましょう。
---
●4. 結論:私たちはどうやって生活を守るべきか?
これからの『金利3%超・インフレ時代』を生き抜くための家計防衛は以下の3つじゃ!」
賢い投資家が実践すべき3つの家計防衛策:
預金金利が少し上がっても、物価上昇や税負担の増加スピードには勝てん。世界経済の成長を取り込める新NISAを活用し、株式や投資信託で資産の購買力を守るのじゃ。
住宅ローンを借りている者は、金利上昇が家計に与える影響を必ず試算しておくこと。無理な繰り上げ返済より、手元資金と運用益のバランスを意識するのじゃ。
国の社会保障給付が手厚く増えることは期待しづらい。iDeCoやNISAなどの税制優遇制度をフル活用し、国に頼らない『じぶん年金』を作っておくのが最大の自衛策じゃ!
国家の財政状況を冷静に見つめつつ、自分の資産は自分で守り育てる賢い投資家になるのじゃぞい!フォッフォッフォ!」
※本記事は客観的な金融・経済情報およびドラマ設定の解説を目的としており、特定の金融商品や投資行動を推奨・勧誘するものではありません。金利変動や市場予測には不確実性が伴いますので、最終的な投資判断はご自身の責任で行ってください。
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!