ソフトバンクGが1.7兆円外債発行!最大9.75%の衝撃と外債の基礎知識(サムライ債・ジャンク債)徹底解説
「外債(外国債券)」とは、発行体(発行者)・発行市場(発行場所)・通貨のいずれか1つ以上が海外(外国)である債券の総称です。海外企業が日本で円建て発行する「サムライ債」や、オフショア市場で発行される「ユーロ債」などがあり、高金利や通貨分散のメリットがある反面、為替変動リスクや信用リスクを伴います。(出典:日本証券業協会、金融庁)
Answer First この記事の結論
ソフトバンクグループの1.7兆円におよぶ超大型外債発行は、世界の利回り渇望マネーを惹きつけると同時に、生成AI覇権に向けたOpenAIへの巨額投資という攻めの姿勢を鮮明にしたものじゃ!最大9.75%という高利回りは非常に魅力的じゃが、その裏にはジャンク級(BB+)という信用リスクと為替リスクが表裏一体で存在しておる。甘い数字だけに惑わされず、外債の仕組みとリスクを正しく理解して資産形成に生かすのじゃぞい!
※本ページには広告・アフィリエイトリンクが含まれます。
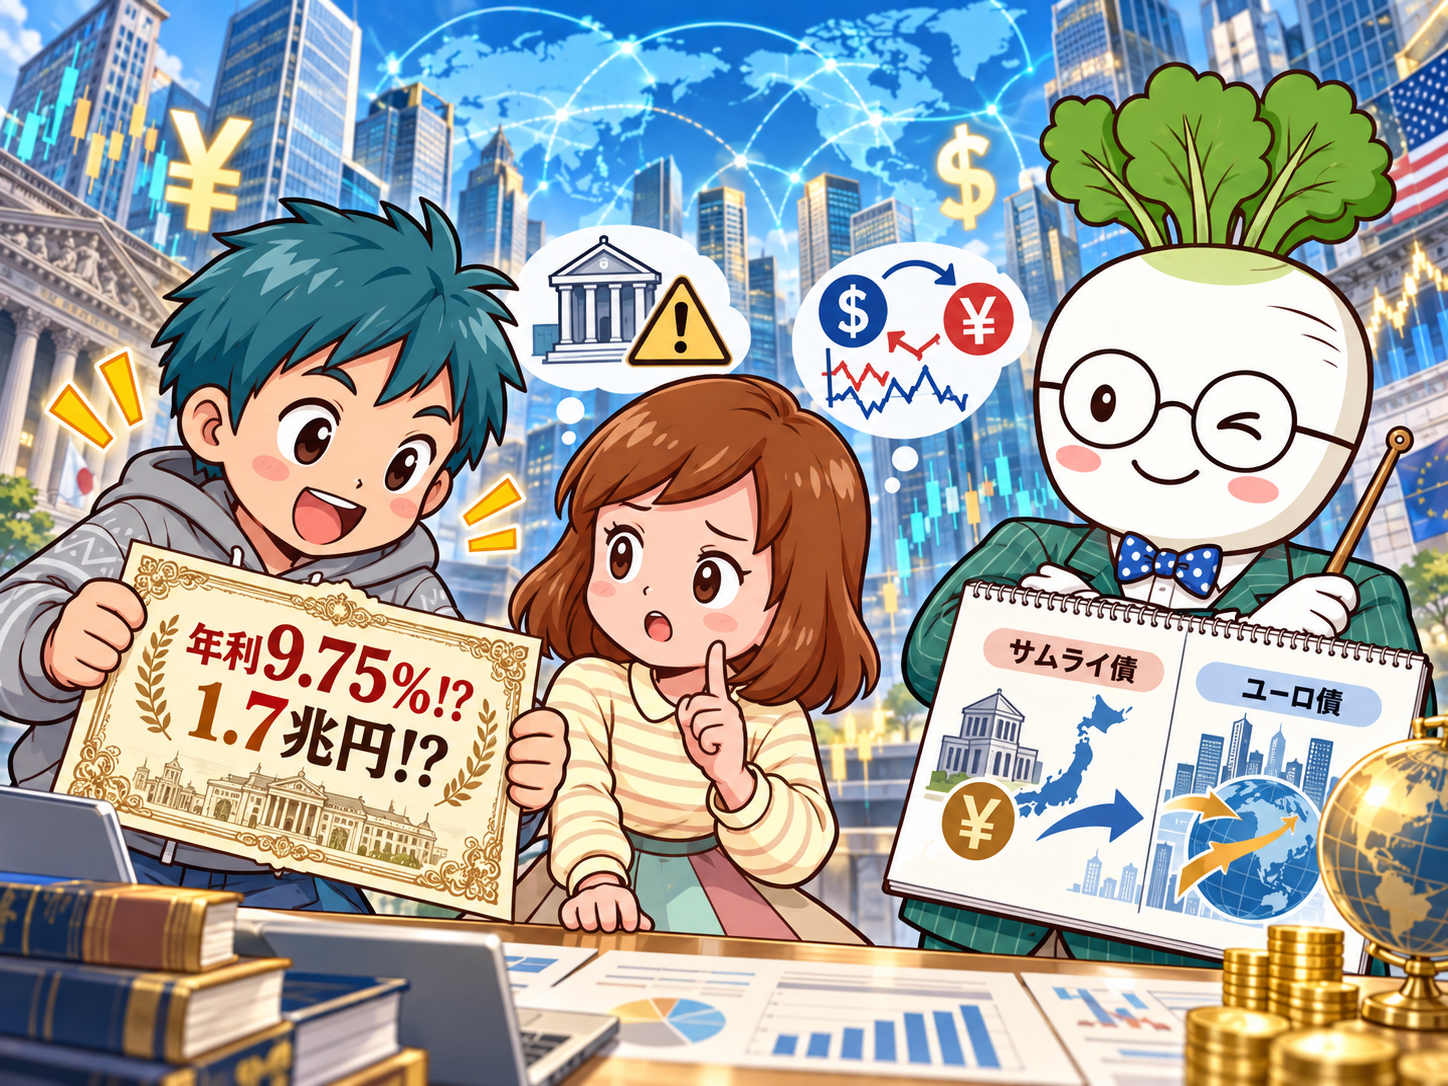
●利回り9.75%!?ソフトバンクGが1.7兆円の外債を発行したって本当っすか!?
喝(かつ)ーーーッ!!
相変わらず派手な数字に目が眩んでおるのう!じゃがミライの言う通り、金利が9.75%まで跳ね上がっている背景には、世界の債券市場ならではの明確な理由とリスクの構造があるのじゃ。今日は『外債の基礎(サムライ債とユーロ債の違い)』から、なぜSBGが国内ではなく海外で調達するのか、そしてOpenAIへの追加出資とリスクの正体まで徹底的に解説していくぞい!」
---
●1. そもそも「外債(外国債券)」とは?5分でわかる定義と種類
外債の定義:「どれか1つでも海外」なら外債!
外債とは「外国債券」の略じゃ。
実は、以下の3つの要素のうち【どれか1つでも海外(外国)】が関わっていれば、すべて外債の仲間になるのじゃよ。
日本企業が国内で、日本の投資家向けに日本円で発行する普通の社債(内債)以外のものは、基本的に外債の枠組みに入るわけじゃな。
サムライ債とショーグン債の違い
日本市場に関わる外債には、少しユニークな名前がついておる。
・サムライ債:海外の政府や企業が、日本国内の市場で発行する「円建て」の債券。為替リスクがないため、日本の投資家が買いやすいのが特徴じゃ。
・ショーグン債:海外の政府や企業が、日本国内の市場で発行する「外貨建て(米ドルなど)」の債券。為替リスクを伴うぞい。
・ユーロ債:通貨の発行国以外の市場(オフショア市場)で発行される国際債券。今回のSBG債もこの枠組みに近い国際的な外債調達じゃ。
---
●2. SBG「1.7兆円外債」の衝撃!なぜ最大9.75%もの超高金利がついたのか?
今回の外債発行の要点:
・調達総額:ドル建てとユーロ建てで総額111億ドル(約1.7兆円)
・利率(利回り):最大9.75%(複数トランシェで年限3.5年〜7.5年など)
・市場の需要:発行予定額の約4倍もの応募が集まる大盛況
・信用格付け:S&Pグローバルで「BB+」(投機的等級/ジャンク級)
・主な資金使途:米OpenAIへの追加出資(第3トランシェなど)や既存つなぎ融資の返済
最大9.75%の正体は「ハイイールド債(ジャンク債)」
『BBB-』以上を【投資適格格付け】と呼び、それ未満の『BB+』以下を【投機的格付け(ハイイールド債/ジャンク債)】と呼ぶ。
SBGは積極的な借入で投資を拡大する巨大投資ファンドの側面が強いため、海外格付け会社からはジャンク級と評価されておる。
機関投資家からすれば『優良国債や高格付け社債に比べてリスクが高い』と見なされるため、投資家を納得させるにはそれ相応の【リスクプレミアム(上乗せ金利)】を払わねば買ってもらえん。その結果としての9.75%なのじゃよ。」
---
●3. なぜ日本国内(円)ではなく、海外市場(ドル・ユーロ)で調達するのか?
なぜ外債で借りるのか?3大理由:
日本の社債市場は、1社が一度に1.7兆円もの超巨額債券を発行しても消化しきれん。一方、米欧の社債市場は世界中から兆単位の投機マネーが集まっており、1.7兆円でも需要が4倍集まるほどの圧倒的な厚みがあるのじゃ。
今回調達した資金の使途は、米OpenAIへの100億ドル規模の追加出資などじゃ。
もし日本円で借りて米ドルに両替して出資した場合、将来急激な円高・ドル安が進めば巨額の為替損失を被ってしまう。最初から「ドルやユーロ」で調達してそのまま出資すれば、為替変動のリスクを自然に相殺(ナチュラルヘッジ)できるのじゃな。
日本でも日銀が政策金利を引き上げており、国内での円調達コストも今後上昇が見込まれる。国内外に多様な調達ルートを確保しておくことは、世界を舞台に勝負する大企業の鉄則じゃ。
---
●4. 個人投資家が外債に向き合う際の「3大鉄則」
個人投資家が心得ておくべき3大リスク:
・為替変動リスク(最大の落とし穴):
たとえ年利9%の利息をもらえても、満期を迎えた時に1ドル=150円から120円へと円高が進んでしまえば、円換算した元本が20%も目減りし、トータルで赤字になってしまうことがある。
・信用リスク(デフォルトリスク):
高利回りの債券ほど、発行体の経営が悪化した場合の価格急落リスクや、最悪の場合は利払いの停止・元本毀損のリスクを背負っておる。
・流動性リスク:
株式と違って債券は、中途解約や途中で売りたい時に希望通りの価格で買い手が見つからないことがあるのじゃ。
金利変動や為替リスクに備えるには、単一の商品に偏らずバランス良く分散することが不可欠。
豊富な取扱商品と格安手数料を誇る定番のネット証券で、賢い資産形成をスタートしましょう。
---
●5. まとめ:甘い金利の裏にある「構造」を見抜け!
※本記事は情報提供を目的としており、特定の金融商品、有価証券、通貨の取得や売買を推奨・勧誘するものではありません。債券投資には発行体の信用リスク、市場金利の変動リスク、為替変動リスクなどがあり、元本を割り込むおそれがあります。投資の最終判断はご自身の責任で行ってください。
🔍 出典・公的情報源
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!