スマホ決済比較2026!PayPay・楽天ペイ・d払いお得度と浸透度の結論
「コード決済(スマホ決済)」とは、スマートフォンの画面に表示したQRコードやバーコードを提示・読み取って電子的に代金を決済する手段です。クレジットカードや銀行口座と連携して即時支払い・送金ができ、利用金額に応じたポイント還元や各社経済圏との連携が特徴です。(出典:経済産業省、日本銀行)
Answer First この記事の結論
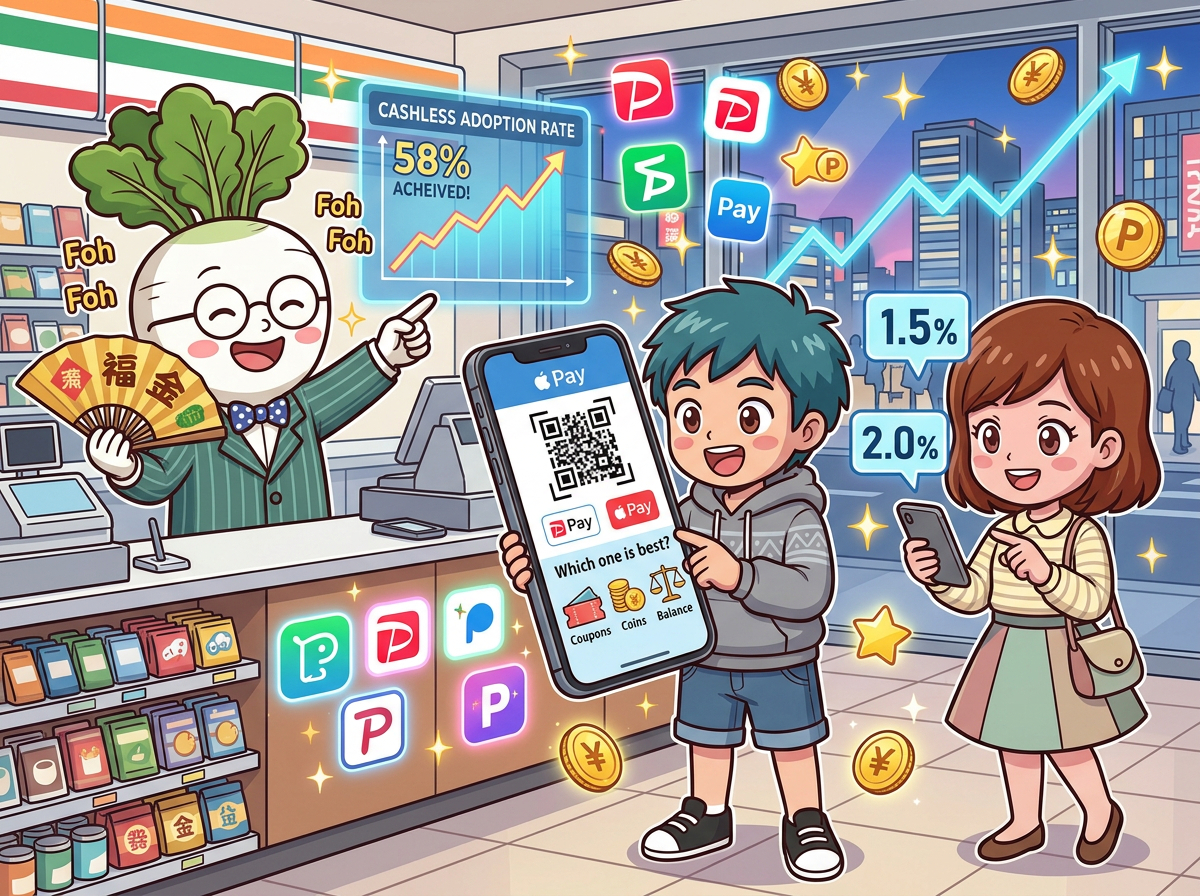
日本のキャッシュレス比率は58%を超え、少額決済においてコード決済は完全な生活インフラとなったのじゃ!各社とも無条件のばらまき還元から『自社経済圏や金融サービスへの誘導』へと大きくシフトしておる。アプリを4つも5つも使い分けるのではなく、『最も使えるPayPay』に『自分の生活に密着したメイン経済圏1つ』を組み合わせる2本立てこそが、時間もポイントも無駄にしない2026年秋の賢い結論じゃぞい!
※本ページには広告・アフィリエイトリンクが含まれます。
●スマホ決済はどれが一番お得っすか!?アプリが多すぎて迷うっす!
経済産業省が発表した最新データでは、日本のキャッシュレス決済比率はついに【58.0%】(金額にして162.7兆円)に達したのじゃ!
特にコンビニなどの日常的な少額決済では、すでにコード決済が過半数を超えて現金を完全に逆転しておる。スマホ決済はもはや単なるお得アプリではなく、電気や水道と同じ『社会インフラ』になったのじゃよ。
今日は2026年9月現在の最新データをもとに、主要4大サービスの浸透度とお得度の真実、そしてお主らが選ぶべき最適解を叩き込んでやるわい!」
---
●1. 浸透度の現実:PayPayは「デファクトインフラ」、他社は「経済圏の窓口」
最新の登録者数と利用シェア(2026年9月時点):
・PayPay:登録ユーザー7,500万人(国内スマホ利用者の約4人に3人)。決済回数は年間88.8億回に達し、コード決済事業者間の個人間送金シェアは約98%と、圧倒的な独占状態。
・楽天ペイ:登録者数は非公開じゃが、利用率は35〜50%で堂々の業界第2位。楽天経済圏の利用者に強く支持されておる。
・d払い:アクティブ推計2,000万人台。ドコモユーザーやdポイント提携店を中心に利用率26〜31%の第3グループ。
・au PAY:会員数約4,043万人。利用率は19〜20%前後。ローソンやPonta提携店での存在感が大きい。
・メルペイ:利用者約2,109万人。利用率は約10%。メルカリの売上金を直接街で使える出口として定着。
---
●2. お得度の真実:基本還元は0.5%〜1.5%。2026年は「条件達成」が本体に!
各サービスの2026年秋の最新還元設計:
【PayPay(2026年6月改定後)】
・基本残高払い:0.5%(前月に200円以上を30回、かつ10万円以上利用で最大1.0%)
・PayPayクレジット:1.0%(ステップ達成で最大1.5%)
・重要点:本人確認(eKYC)がポイント付与の必須条件となった。また他社クレジットカードの直接紐付け決済は原則終了したため、PayPayカードとのセット利用が前提の設計じゃ。
【楽天ペイ】
・残高(楽天キャッシュ)払い:対象店舗のポイントカード提示等で最大1.5%。
・店舗の独自提示分と合わせて最大2.0〜2.5%に到達可能。
・重要点:楽天市場のSPUや楽天カードと連動させた際の総合還元力は、現在も業界トップクラスの高さを維持しておる。
【d払い】
・基本還元:0.5%(dカード決済とカード提示で最大2.0〜2.5%)。
・重要点:2026年9月1日より、d払い特典の月間付与上限がランク不問で【200ポイント】に統一縮小された。ヘビーユーザーほど実質的な還元上限に注意が必要じゃ。
【au PAY】
・基本還元:0.5%。
・重要点:Pontaパス(旧auスマートパスプレミアム)会員向けにローソン等で最大5〜7%還元キャンペーンを展開。Ponta経済圏を活用する者には爆発力があるが、単体利用では0.5%に留まるぞい。
---
●3. 2026年の本質:決済アプリの「金融化」と自治体キャンペーン
注目すべき金融化と活用のポイント:
PayPay銀行は口座数1,000万を突破し、普通預金で最大年0.8%相当(金利+ポイント)の優遇を打ち出しておる。楽天銀行やauじぶん銀行も、自社決済との連携で金利を優遇しておるぞい。
2026年秋現在も、全国の自治体で10〜20%のポイント還元キャンペーンが実施されておる。日頃の0.5%差を気にするよりも、自分が住む地域や職場の自治体キャンペーン対象アプリを使う方が、圧倒的に実利が大きいのじゃ。
日常の買い物で貯まる楽天ポイントは、楽天証券の新NISA・投資信託の買付にそのまま利用可能!
ポイントで資産の種を蒔き、複利の力で増やしていくのが現代の賢いポイ活です。
---
●4. 結論:スマホ決済はどれを入れればいいのか?
スマホ決済の現実的な選び方:
・基本の1本(必須):【PayPay】
個人間送金、個人経営の飲食店、病院など、通じない店が最も少ないため、決済インフラとして必ず入れておく。
・経済圏の2本目(日常使い):【自分のメイン経済圏】
楽天市場をよく使うなら「楽天ペイ」、ドコモ回線なら「d払い」、ローソンやau回線なら「au PAY」を1つだけ選んでPayPayと組み合わせる。
・特殊枠:【メルペイ】
メルカリの不用品売上金を銀行に出金せず、そのままコンビニやスーパーで手数料ゼロで使いたい者だけが持っておけばよい。
『一番通じるPayPay』+『一番ポイントがまとまるメイン経済圏1つ』。この2本立てが、2026年秋の最も賢いスマホ決済の結論じゃぞい!フォッフォッフォ!」
※本記事は情報提供を目的としており、特定の決済事業者やクレジットカードの利用を強制・推奨するものではありません。各社のポイント還元率やキャンペーン条件、手数料規約は変更される場合がありますので、最新の公式発表をご確認ください。
🔍 出典・公的情報源
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!