🎓カブ先生のお金の学校
「残クレアルファード」はなぜバカにされるのか?仕組みと総コスト・SNSミームの裏側
※本ページにはプロモーション(広告)が含まれています。
マネーリテラシー・家計・生活防衛

「残クレアルファード」はなぜバカにされるのか?仕組みと総コスト・SNSミームの裏側

📅 2026.11.10 ⏱️ 約4分分

「残価設定型クレジット(残クレ)」とは、車両本体価格から数年後の予想下取り価格(残価)をあらかじめ差し引いて据え置き、残りの金額のみを分割で支払う自動車ローンの仕組みです。(出典:経済産業省、日本自動車工業会、トヨタファイナンス)

💡

Answer First この記事の結論

「月々の支払いが安いから買える」と「実際にその車を無理なく所有できる」は全く別物です。残クレは据え置いた残価に対しても全期間金利がかかり続けるため、総支払額は通常のローンより膨らみやすくなります。3〜5年で定期的に乗り換える人やリセールバリューが高い車種には合理的な選択肢ですが、見栄のために身の丈に合わない高級車を契約すると家計が破綻します。クルマは月々の支払額ではなく、総コストと手元資金で判断しましょう。

「手取り20万でも月数万で高級車に乗れる!」と大人気の残価設定型クレジット(残クレ)。SNSでは「見栄っ張り」「身の丈に合わない」と嘲笑されるネットミーム「残クレアルファード」が大流行。なぜこれほどバカにされるのか?通常ローンやカーリースとの違い、据置残価にかかる「隠れ金利」の罠、そして賢い活用法まで徹底解剖!

●先生!手取り20万の僕でも新車アルファードに乗れる神プランを見つけたんすよ!
マネ太
マネ太
「先生!朗報っす!トヨタのディーラーに行ったら、新車のアルファード(600万円超)が月々たったの5万円台で乗れるって言われたんすよ!手取り20万の僕でも憧れの高級ミニバンオーナーになれるっす!これに乗ってドンキに行ってドヤ顔キメて、休日は家族や仲間を乗せてドライブするっすよ!」
ミライ
ミライ
「マネ太さん、ちょっと待ってください!それ、SNSで大バズりした【残クレアルファード】のミームそのものじゃないですか!『手取り20万でもいける!』って見栄を張って買った結果、毎月の支払いやガソリン代で財布が爆死して、近所の河原でバーベキューするのが精一杯になる…って風刺されていたアレですよ!」
カブ先生
カブ先生
「喝ーーーーーッ!!!

マネ太、お主はディーラーのセールストークにまんまと釣られておるわ!

『月々の支払いが安い=お得に買える』と錯覚しておるなら大間違いじゃ!残クレ(残価設定型クレジット)のウラに隠された【金利のカラクリ】を知らんと、数年後に地獄の精算金で即死することになるぞい!」

---

●なぜこれほどバカにされる?SNSミーム「残クレアルファード」の正体

カブ先生
カブ先生
「そもそも、なぜ『残クレアルファード』がここまでネット上で揶揄され、バカにされるのか、その背景を知っておるか?」
マネ太
マネ太
「うっ…『身の丈に合わない見栄っ張りのマイルドヤンキー』とか『車検証の所有者が信販会社の借り物でドヤってる』とか言われてるっすね…。」
カブ先生
カブ先生
「そうじゃな。2025年にYouTubeで公開されたAI生成の社会風刺ラップが数百万回も再生され、SNSで大流行したのがきっかけじゃ。実質賃金が伸び悩む日本で、【物価高なのに身の丈以上の高級車に乗りたいという見栄の消費行動】が、ネット社会の格好のネタにされたのじゃな。」
ミライ
ミライ
「ネット民からバカにされる理由は、主に次の4つに集約されますね。」

・見栄と身の丈のギャップ:車体は600万〜800万円の高級車なのに、乗っている本人は手取り20万円台で生活がカツカツという滑稽さ。

・所有権の不在:「自分の車」と誇らしげに語るが、車検証の所有者欄はディーラーや信販会社であり、実態は借金による長期レンタルに近い。

・据置金利による総コストの高さ:月々は安く見えても、利息をたっぷり取られている金融リテラシーの低さ。

・運転マナーやステレオタイプ:一部の悪質な運転マナーや、オラオラ系の装飾がミームの偏見を加速させた。

カブ先生
カブ先生
「じゃが、ネットで叩かれている現象をただ笑って済ませてはならん。このミームの根底には、日本人の【金融リテラシーの盲点】が色濃く現れておるのじゃ!」

---

●月々が安くなる魔法のカラクリ「残クレ」の仕組み

カブ先生
カブ先生
「まずは残クレの基本的な仕組みを数字で分解してみよう。」

例えば、車両本体価格が600万円のアルファードを3年契約(36回払い)で買うとする。

このとき、3年後の予想下取り価格(残価)を【60%(360万円)】と設定したとしよう。

・車両本体価格:600万円

・3年後に据え置く残価(60%):360万円

・月々で分割払いする元本:600万円 − 360万円 = 240万円

マネ太
マネ太
「おおっ!普通なら600万円全額をローンで払うのに、240万円分だけを3年で割って払えばいいから、月々の支払いが半分以下になるってわけっすね!」
カブ先生
カブ先生
「そうじゃ!ここまでは素晴らしい仕組みに見えるじゃろう。契約が満了する3年後には、次の3つの選択肢がある。」
1 新しい車に乗り換える(車をディーラーに返却)
2 車をディーラーに返却して終了する
3 据え置いた残価(360万円)を一括または再ローンで支払って買い取る
ミライ
ミライ
「でも先生、ここに【最大の罠】が隠されているんですよね!」

---

●絶対に見落としてはならない「残クレの隠れコスト」

カブ先生
カブ先生
「フォッフォッフォ!ミライ、よく勉強しておるな!残クレで絶対に知っておくべきは【据え置いた残価にも全期間金利がかかり続ける】という恐ろしい事実じゃ!」

通常ローンであれば、毎月返済するごとに元金が減っていくため、利息の負担も毎月減っていく。

しかし残クレの場合、据え置いた360万円は3年間まったく減らん!

つまり、契約者は【月々返済している240万円の元金】だけでなく、【据え置いている360万円に対しても、毎月満額の利息】を信販会社に払い続けているのじゃ!

マネ太
マネ太
「ええっ!?返済を据え置いてる360万円にもずっと利息を払わされてるんすか!?」
カブ先生
カブ先生
「その通りじゃ!仮に金利が年4.5%だとすると、据え置き分の利息だけでも3年間で約50万円近く吹き飛ぶ計算になる。最終的に車を買い取る場合、通常の銀行マイカーローンで買った時よりも【総支払額が数十万〜百万円近く高くなる】のじゃよ!」

さらに、残クレには厳しい契約条件がある。

・走行距離制限:月1000kmなどの制限があり、オーバーすると1kmあたり十数円の追加精算金を取られる。

・原状回復義務:車体に傷や凹みを作ったり、車内でタバコを吸うと、査定減点で数十万円の追徴金が発生する。

・全損事故の恐怖:万が一事故で廃車になった場合、残価保証は吹き飛び、数百万の残債が一括請求される。

---

●徹底比較!「残クレ」「通常ローン」「カーリース」の違い
ミライ
ミライ
「最近は個人向けのカーリース(サブスク)も増えていますが、残クレとはどう違うのですか?」
カブ先生
カブ先生
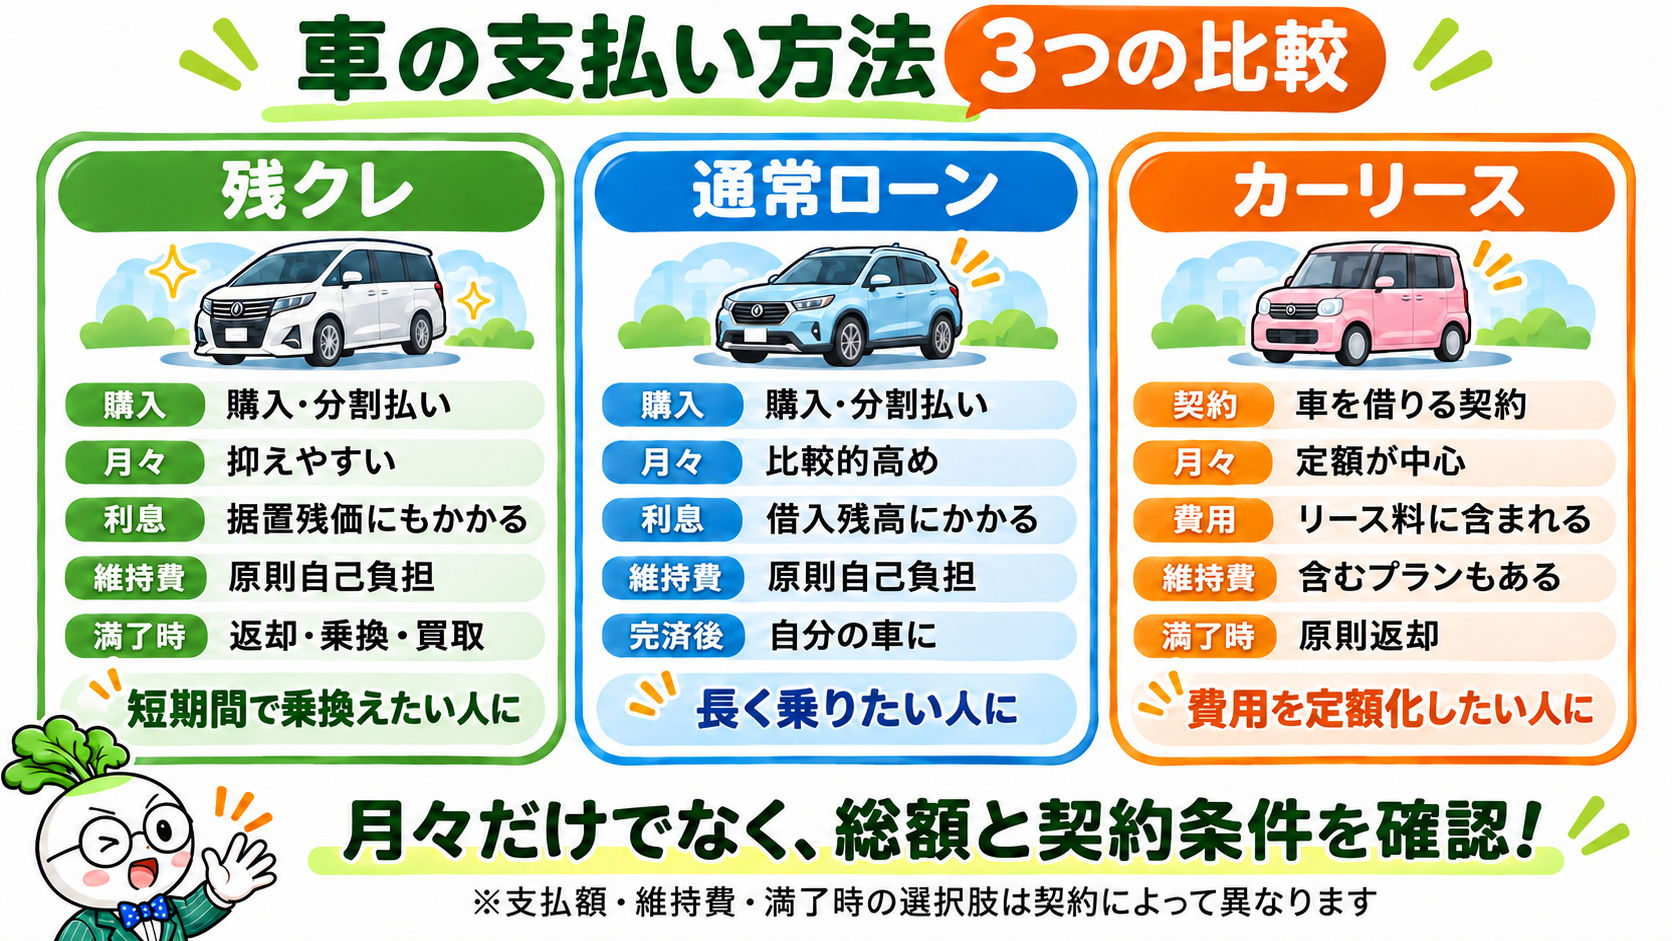
「言葉で説明するより、この比較図を見れば一発でわかるぞい!」
車の支払い方法 3つの比較(残クレ・通常ローン・カーリース)
マネ太
マネ太
「おおっ!これなら『月々・利息・維持費・契約満了時』の違いがめちゃくちゃわかりやすいっすね!」
カブ先生
カブ先生
「そうじゃ!『月々の安さ』だけに目を奪われず、総額と契約条件、そして自分が数年後にどうしたいのかを冷静に見極めるのじゃぞい!」

---

●残クレは本当に悪なのか?「合理的な人」と「自爆する人」の境界線

マネ太
マネ太
「先生…じゃあ残クレを使う人はみんなバカなんすか…?」
カブ先生
カブ先生
「いや、決してそうではない!残クレという金融商品自体は極めて合理的で便利なツールなんじゃ。トヨタファイナンスでも自動車ローン利用者の約7割以上が残価設定型を選んでおる。」
ミライ
ミライ
「問題は【仕組みを理解して使いこなしているか】、それとも【月々の安さにつられて身の丈に合わない買い物をしているか】の差ですね。」

残クレを使うのが「合理的な人」

・3〜5年ごとに新型車へ安全性能やデザイン目的で乗り換えたい人

・アルファードやランドクルーザーなど、リセールバリュー(中古相場)が極めて高い車種を選ぶ人

・走行距離が少なく、車内を綺麗に保てる人

・手元の現金を減らさず、株式投資や事業資金で運用して利回りを稼ぎたい富裕層

残クレで「自爆する人(バカにされる人)」

・手取り20万円台なのに「月5万なら払える!」と見栄だけで契約する人

・毎日通勤や仕事で長距離を走り、走行距離オーバーで追徴金を取られる人

・10年乗り続けるつもりなのに残クレを選び、最終回で再ローンを組んで金利を二重払いする人

・ボーナス払いを満額設定して、冬のボーナス減額で即座に家計破綻する人

---

●まとめ:見栄のための借金は家計を殺す!

マネ太
マネ太
「僕、完全に『自爆する人』の典型パターンだったっす…。月々の支払いだけ見て、据置利息やボーナス払いのリスクを全然考えてなかったっすよ…!」
カブ先生
カブ先生
「フォッフォッフォ!気づいてよかったではないか!見栄のために背伸びして高級車に乗っても、ガソリン代や維持費で日々の生活が干からびてしまっては本末転倒じゃ。」
ミライ
ミライ
「クルマは便利な移動手段であり、豊かな生活を送るための道具です。他人にドヤるためではなく、自分の年収と貯蓄、ライフステージに合った賢い選択をしたいですね。」
カブ先生
カブ先生
「その通りじゃ!『月々いくら払えるか』ではなく、【総額でいくら払うのか】【数年後にいくら手元に残るのか】を電卓で弾き出すこと。それこそが、お金に振り回されない真のマネーリテラシーなんじゃぞい!」

当コラムは自動車購入におけるクレジット契約やリース契約の一般的な仕組みを解説したものであり、特定の自動車メーカー、信販会社、金融商品の契約・勧誘を目的としたものではありません。契約条件や金利、精算基準は取扱企業や車種により異なります。契約前に必ず詳細な見積もりと約款をご確認ください。

🌱 まずは小さな一歩から始めてみよう

解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。

CHARACTER & EDITORIAL
カブ先生
🌱
金融教育ナビゲーター(架空キャラクター)

カブ先生 (Kabu Hakase)

お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!

お金のキホン解説 初心者ナビゲーター 企画・編集:お金の学び編集部
カブ先生より一言 「「月々5万円なら手取り20万でも払える!」は家計破綻への第一歩じゃ!据え置いた300万の残価にも毎日利息がついていることを忘れるな!クルマに乗るなら、見栄ではなくライフプランと総コストで選ぶのじゃぞい!」
Sponsored / カブ先生のおすすめ
FP相談バナー

お金の不安は、
プロと一緒に解消するのじゃ!

記事を読んだ後は、専門家のアドバイスを聞いてみるのが近道じゃぞい。
まずは無料でFPさんに相談してみるのじゃ!

FP相談の詳細をチェック👉