内部留保とは?利益剰余金654兆円の真実とよくある4大誤解
「内部留保(利益剰余金)」とは、企業が過去に生み出した純利益から税金や配当などを支払った後に社内に蓄積された累積額の通称であり、貸借対照表の純資産の部に計上される会計上の資金調達源泉を示す数字です。(出典:財務省、金融庁)
Answer First この記事の結論
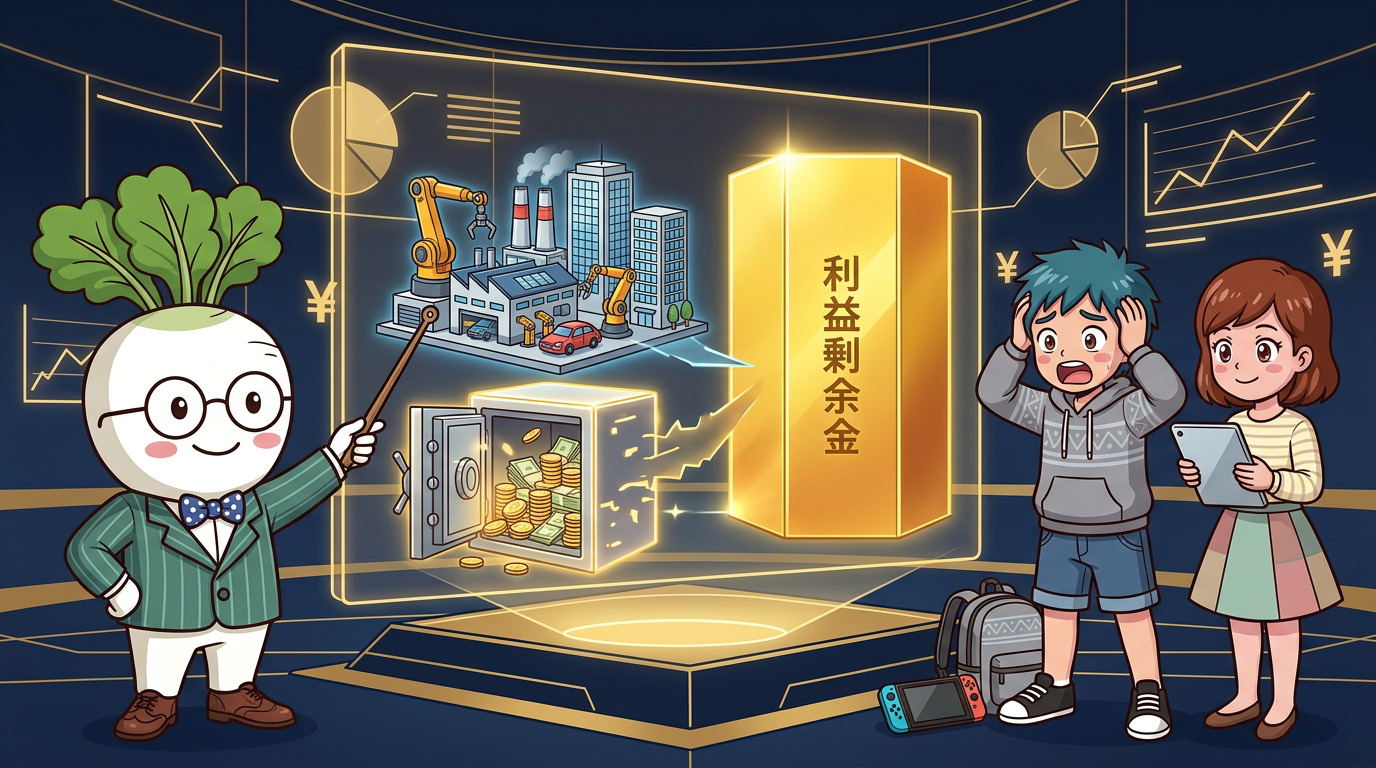
内部留保は金庫に眠る現金の山ではなく、大半がすでに工場や設備、事業投資に姿を変えています。感情論で「内部留保を吐き出せ」「課税しろ」と叫ぶのではなく、現預金と固定資産のバランスを見極め、企業が稼いだ利益をいかに持続的な賃上げと成長投資へ循環させるかを冷静に議論することが重要です。
●先生!企業の金庫に650兆円も眠ってるなら賃上げできるはずっす!
---
●そもそも「内部留保」って何?金庫のお金ではない!?
最新データで見る「654兆円」のリアルな内訳
・利益剰余金(内部留保):約654.8兆円(前年比+2.7%で過去最大)
・企業の現金・預金:約315兆円(利益剰余金の約48%)
---
●一刀両断!内部留保をめぐる「4大誤解」のウソとホント
誤解1:「企業の金庫に現金の山が眠っている」
事実:全くのデマじゃ。前述の通り、利益剰余金の半分以上は工場や設備、事業投資に変わっておる。手元にある現預金も、日々の仕入れ代金や従業員の給料、緊急時の備えとして銀行口座を回転しておるのじゃ。
誤解2:「内部留保を吐き出して賃上げや設備投資に回せ」
事実:会計的に意味不明な要求じゃ。賃上げや新しい投資に使えるのは、純資産という概念ではなく【現金】だけじゃ。すでに過去に設備投資に使われて現金が消えた分も、帳簿上の利益剰余金にはそのまま残り続ける。『内部留保が多い=今すぐ自由に使えるお金が余っている』では決してないのじゃよ。
誤解3:「企業がケチでため込むからデフレになった」
事実:半分真実で、半分誤解じゃ。確かに日本企業の現預金比率は欧米企業の約2倍と高めで、国内投資が慎重すぎた面は否めん。じゃが企業が自己資本を厚くしてきたのは、バブル崩壊後の銀行の貸し剥がしや、リーマンショック、東日本大震災、そしてコロナ禍という未曾有の危機を生き抜くための【防衛本能】だったのじゃ。
誤解4:「内部留保に課税すればお金が世の中に回る」
事実:極めて危険な暴論じゃ。利益剰余金は、すでに毎年の法人税をきっちり納めた後の【税引き後利益】の残りカスじゃ。そこに再度課税するのは明らかな『二重課税』になる。しかも工場や機械などの生産設備そのものに罰金をかけるようなものじゃから、企業の設備投資意欲を完全にへし折ってしまうぞい。
---
●内部留保は「悪」なのか?公平な視点で捉えよう
守りの強さ(メリット)
攻めの弱さ(課題)
---
●まとめ:言葉のイメージに騙されない大人になろう!
『利益剰余金654兆円のうち、現金は約315兆円。残りはすでに社会のインフラや設備として稼働している』という正しい事実を知っておくだけで、政治や経済のニュースが何倍も正確に見えてくるはずじゃぞい!
当コラムは企業会計および統計の解説を目的としており、特定の政策の賛否や特定企業の株式売買を推奨するものではありません。財務数値の評価や投資判断は自己責任で行ってください。
📚 参考サイトはこちら
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!