2026年9月15日 (火)
第7回:生活防衛資金、まだ作ってなかった…
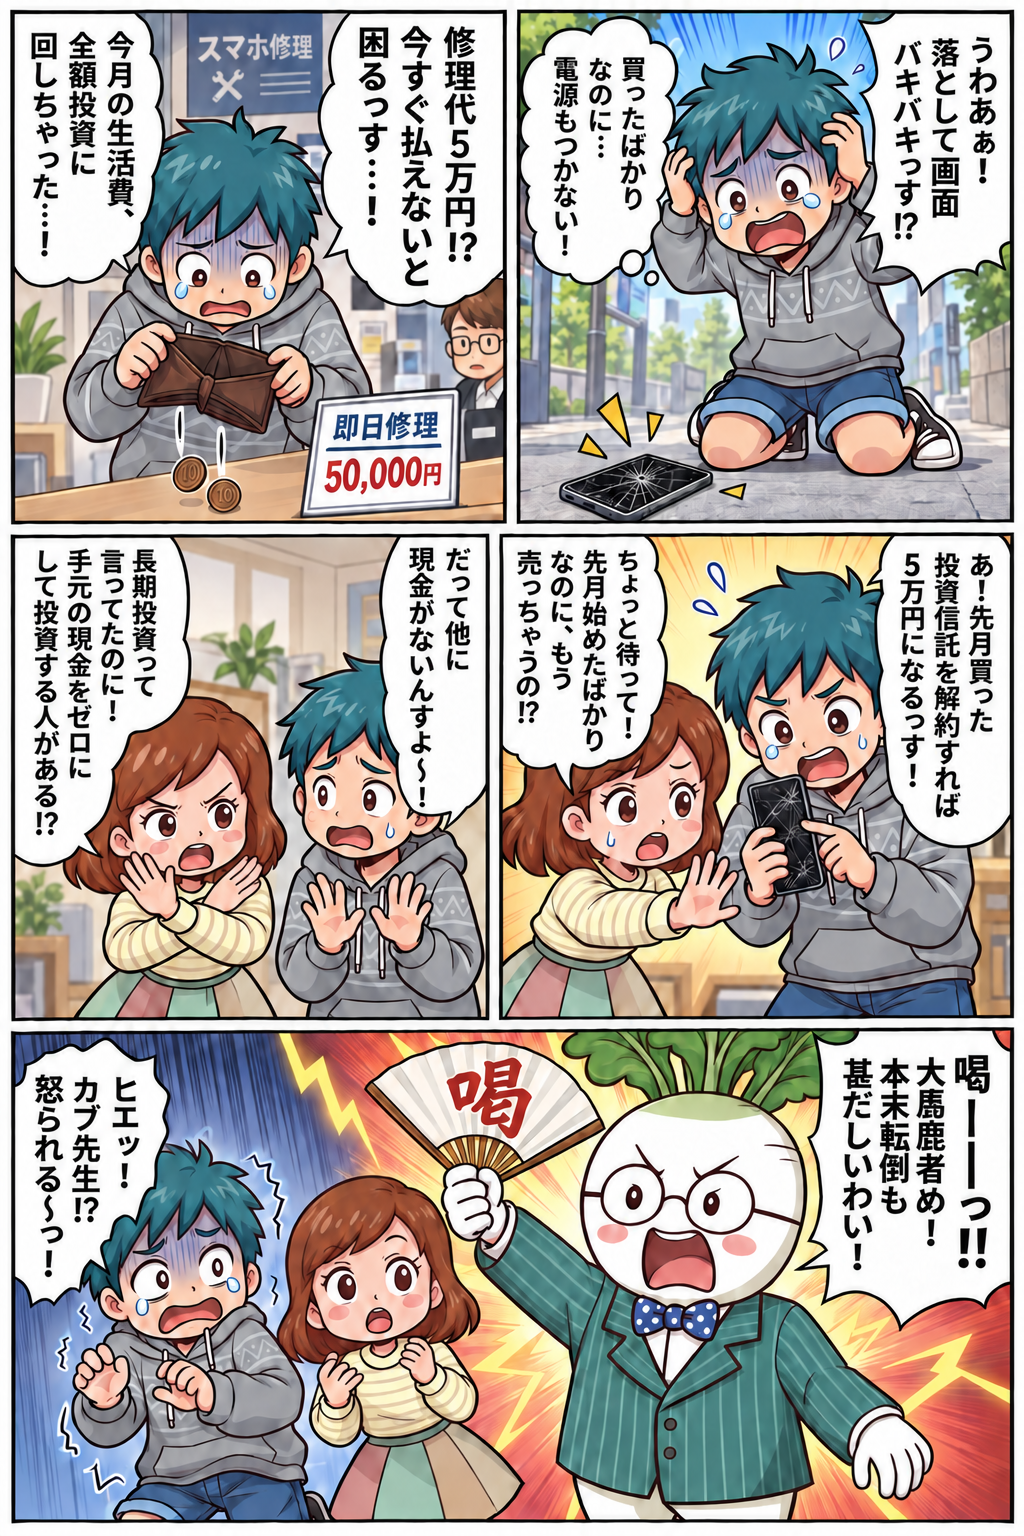
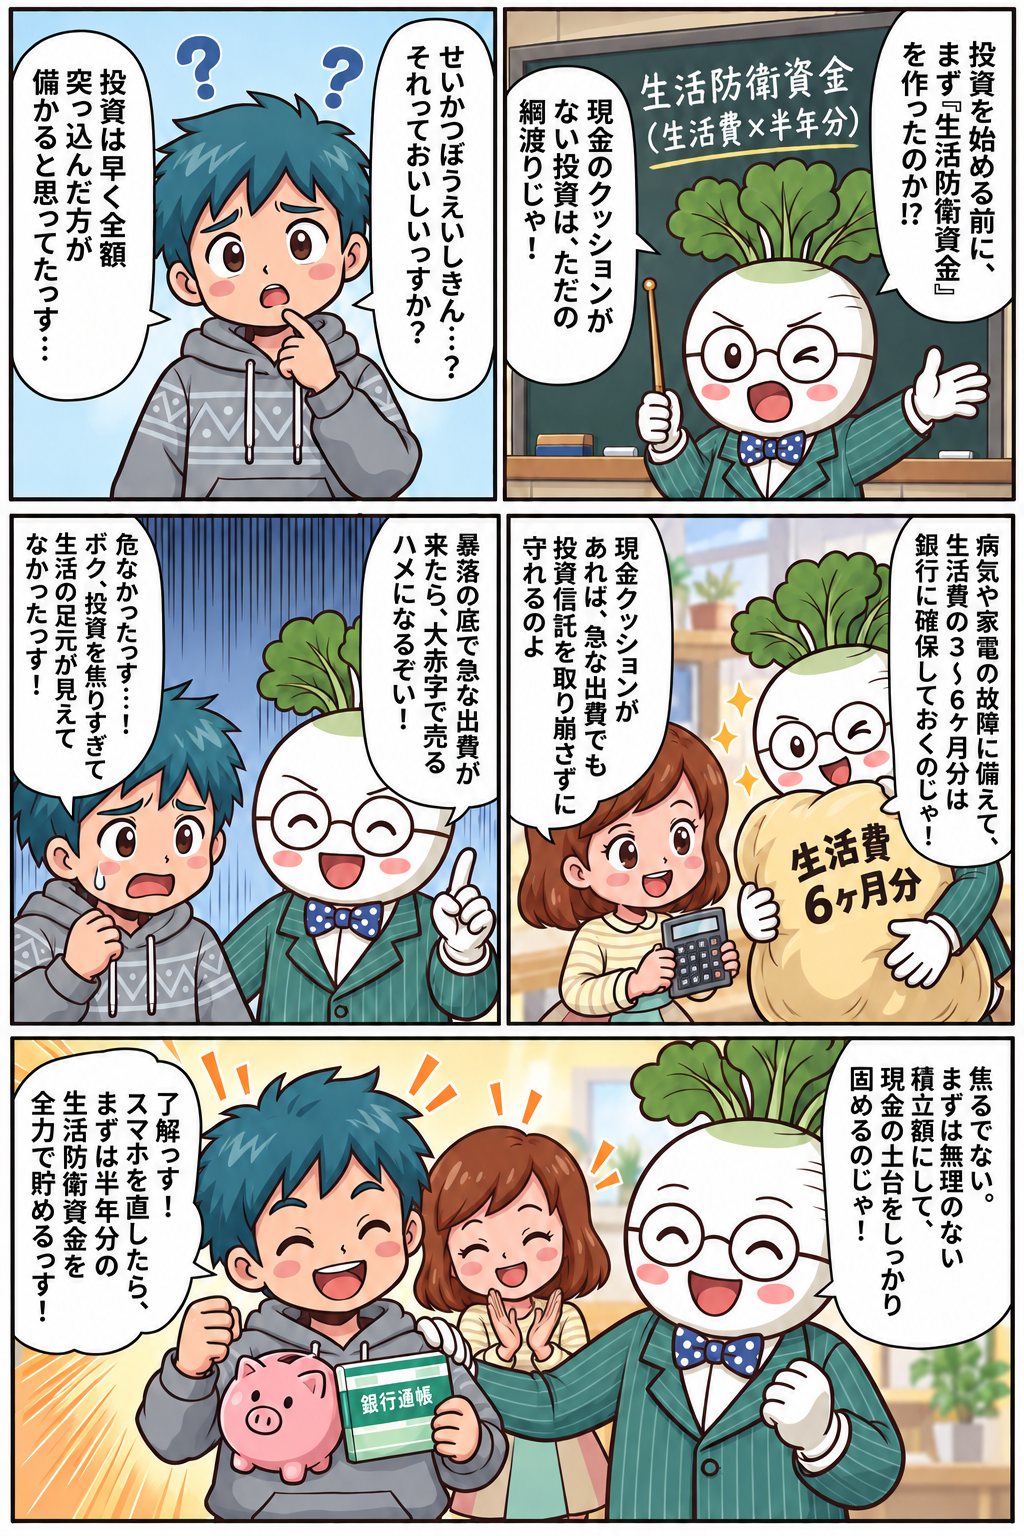
大馬鹿者め!『投資信託を解約して修理代を払う』など、最もやってはならん本末転倒な愚行じゃ!投資の世界には『生活防衛資金(せいかつぼうえいしきん)』という絶対の鉄則があるのじゃよ。
カブ先生、ごめんなさいっす!投資は早く全額突っ込んだ方が複利で大儲けできると思って、手元の生活費まで全部オルカン積立に回しちゃってたっす…!生活防衛資金って、具体的にいくらあればいいんすか?
一般的には『毎月の生活費の3ヶ月〜6ヶ月分』と言われているわね。会社員で一人暮らしなら50万〜100万円くらい。フリーランスや家族がいる人なら、半年〜1年分(150万〜300万円程度)を手元の銀行預金に現金として置いておくのが基本よ。
うむ!ミライちゃんの言う通りじゃ。なぜ生活防衛資金が不可欠かというと、理由は主に2つあるぞい。
| 生活防衛資金の役割 | 理由とメリット |
|---|---|
| ① 暴落時の「投げ売り」を防ぐ | もし株価暴落の底で急な出費(病気・家電故障・失業など)が重なると、大赤字の状態で泣く泣く売却することになる。現金があれば投資をそのまま放置できるのじゃ。 |
| ② 精神的な安心感(夜ぐっすり眠れる) | 手元に半年分の生活費があれば、相場が急落しても生活が脅かされる心配がなく、心穏やかに長期積立を継続できるのじゃ。 |
ひえええ…!もし先月大暴落が来てたら、5万円で買ったオルカンが3万円に下がったタイミングで解約して、大赤字でスマホを直すところだったっすね…!背筋が凍ったっす!
そうなのよ。投資は『余剰資金(当面使う予定のないお金)』でやるもの。まずは毎月の積立額を少し抑えて、手元の生活防衛資金を目標額まで貯めるのが最優先ね!
その通り!資産形成は『攻め(株式投資)』よりも『守り(生活防衛資金)』の土台が盤石であってこそ勝てる。まずはスマホを無事に修理して、半年分の防衛資金をコツコツ貯め直すのじゃぞい!フォッフォッフォ!
※投資は余裕資金で行うのが原則です。生活防衛資金を確保した上で無理のない積立設定を行いましょう。
※投資は余裕資金で行うのが原則です。生活防衛資金を確保した上で無理のない積立設定を行いましょう。
了解っす!見栄を張ってカツカツで投資するのをやめて、まずは防衛資金50万円を目指して貯金するっす!
最終更新日:2026年9月15日 (火)
マネ太もここから始めたぞ!キミも挑戦してみよう✨