不動産投資の真実!金利上昇時代の戸建・ワンルーム・危険な罠
「不動産投資」とは、マンションや戸建てなどの不動産を購入し、入居者からの家賃収入(インカムゲイン)や将来の売却益(キャピタルゲイン)を得る投資手法のことです。(出典:国土交通省、金融庁)
Answer First この記事の結論
不動産投資は「魔法の不労所得」ではなく、借入金を活用した事業経営です。金利上昇と人口減少を前提に、空室や修繕コスト、金利上昇に耐えられるキャッシュフローを自分で検証できない限り、安易な営業トークに乗ってはいけません。少額から始めたい場合は、流動性の高いJ-REIT等から検討するのが賢明です。
●先生!金利が上がったのに不動産投資がブームって本当っすか!?
---
●金利上昇で何が変わった?「イールドギャップ」の消滅
---
●2026年に流行っている投資手法の「光と影」
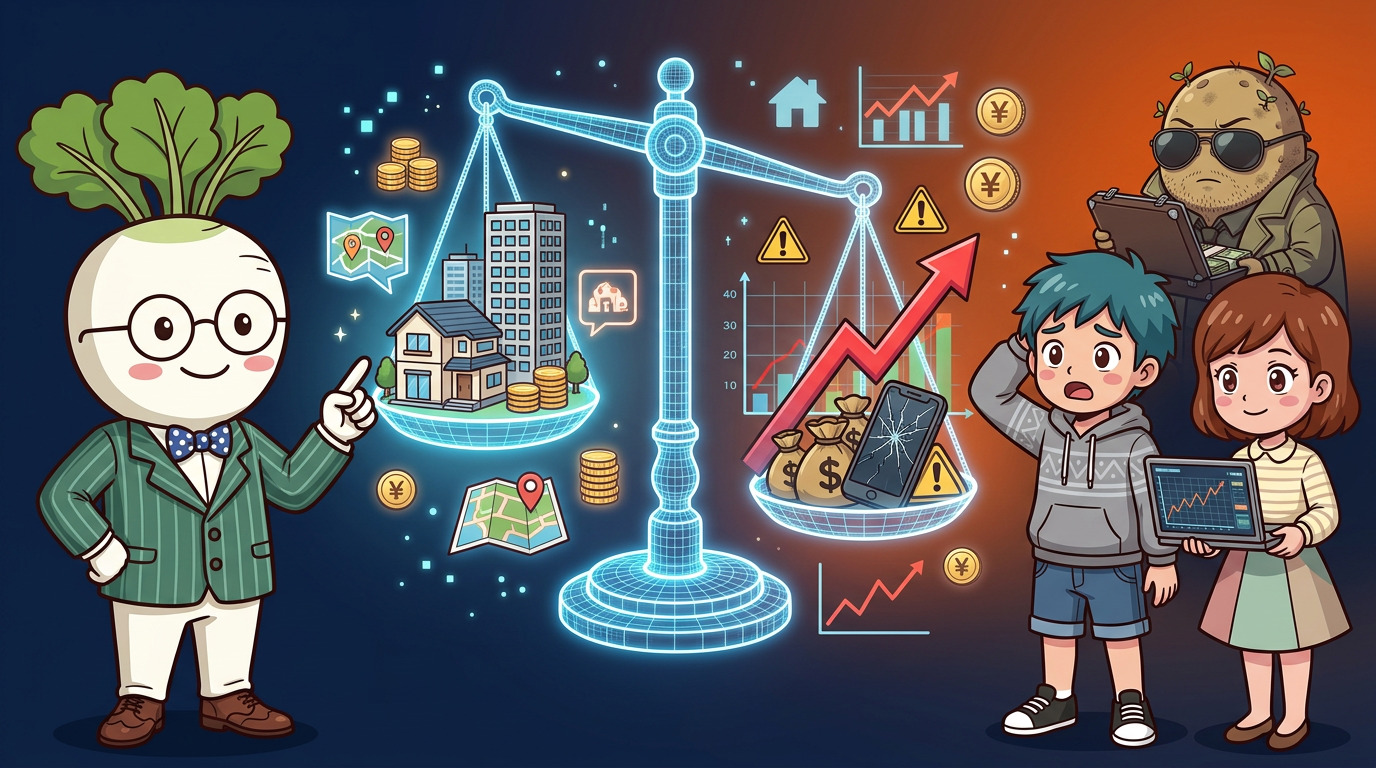
1. 戸建賃貸(爆発的人気だが修繕リスク大)
健美家の調査などで購入比率が40%を超え、一棟アパートに迫る勢いなのが戸建賃貸じゃ。価格が高騰したアパートに比べて数百万円〜1000万円程度の少額資金で始められ、ファミリー層が長く住んでくれるため退去が少ないのが強みじゃな。
じゃが、安易に地方のボロ戸建を買うと、雨漏りやシロアリ、水回りの故障などで【数百万円単位の修繕費】が一撃で吹き飛び、利回りが消し飛ぶワナがあるのじゃ。
2. 都心区分・ワンルーム(家賃は過去最高だが利回り低下)
東京23区の単身向け賃料は過去最高水準を更新し続けておる。需要が強いエリアの物件は価値が落ちにくいが、いかんせん物件価格が高すぎる。素人が安易に新築ワンルームに手を出すと、買った瞬間に価格が2割下がり、売るに売れない塩漬け状態になるぞい。
3. 不動産クラウドファンディング(手軽さの裏で破綻ラッシュ)
1万円からスマホで投資できる手軽さで大ブームになったが、ここにきて運営会社の倒産や償還遅延が続出しておる。DAIMLAR FUNDの運営会社破産や、みんなで大家さんの集団訴訟・行政処分、ヤマワケエステートの償還遅延など、元本が毀損して資金が回収できなくなる事件が現実化しておるのじゃよ。
---
●絶対に引っかかってはならない「不動産の4大トラップ」
・サブリースの家賃保証トラップ:「30年間家賃保証」と謳いながら、数年後に「周囲の相場が下がったので保証額を3割減額します。嫌なら契約解除です」と一方的に条件を切り下げられる。
・レントロール(賃料表)の改ざん:見かけの入居率や利回りを高く見せるため、売却直前だけサクラ(関係者)を満室で住まわせ、物件を売りつけた直後に全員退去させる悪質な手口。
・クラファンの自転車操業(ポンジスキーム):新規ファンドで集めたお金を、過去のファンドの配当に回す自転車操業。プロジェクトが頓挫した瞬間にドミノ倒しで全額焦げ付く。
・書類改ざんのフルローン:「年収や預金残高を水増しして銀行を騙せば、自己資金ゼロで買えますよ」と甘言を弄する業者。かつての「かぼちゃの馬車事件」と同じ構造で、発覚すれば一括返済を迫られて破産じゃ!
---
●まとめ:不動産投資は「不労所得」ではなく「事業経営」じゃ!
当コラムは情報提供を目的としており、特定の不動産物件や金融商品の売買・投資勧誘を目的としたものではありません。不動産取引には元本割れ、空室、金利変動、流動性低下などの重大なリスクが伴います。契約前に専門家への相談を推奨します。
🔍 出典・公的情報源
解説を読んで知識がついたら、実際に口座を作って少額から触ってみるのが一番の道じゃ!
カブ先生おすすめの証券会社をチェックしてみるのじゃ。
カブ先生 (Kabu Hakase)
お金や投資のキホンを初心者向けにわかりやすくナビゲートする「お金の学び」の金融教育キャラクター。難しい専門用語を初心者の目線に立ってやさしく解説するぞい!